保険料控除申告書は、1年間に自分で支払った生命保険料・地震保険料・社会保険料・小規模企業共済等掛金を勤務先に申告し、年末調整で所得控除を受けるための書類です。令和8年分(2026年分)は、年齢23歳未満の扶養親族がいる人の一般生命保険料控除の上限が6万円に引き上げられる特例が始まります。
30秒でわかる答え
- 生命保険料控除:控除証明書の金額を一般(新・旧)・介護医療・個人年金(新・旧)に分けて書き、計算式で控除額を出す。3区分の合計は最高12万円。
- 令和8年分の特例:23歳未満の扶養親族(2004年1月2日以後生まれ)がいる人は、新契約の一般生命保険料を「計算式Ⅱ」で計算し、一般の上限は6万円(通常4万円)。
- 地震保険料控除:地震保険料は支払額の全額(最高5万円)。旧長期損害保険料は最高1万5,000円で、合わせて最高5万円。
- 社会保険料控除:給与から天引きされた分は書かない。自分で直接払った国民健康保険料・国民年金保険料など(家族の分を含む)を書く。国民年金は証明書が必要。
- 小規模企業共済等掛金控除:iDeCoや小規模企業共済を自分で払った分を書き、証明書を添付。
最終確認日:2026年10月3日/主な出典:国税庁「令和8年分 年末調整のしかた」「保険料控除申告書の記載例」
保険料控除申告書には、保険会社から届く控除証明書の区分と金額を写して書きます(写真は大阪・御堂筋の日本生命本店)。写真:Nisiguti/Wikimedia Commons(CC BY-SA 4.0)
この記事の対象:勤務先から令和8年分の保険料控除申告書を受け取った会社員・パート・アルバイトの方/生命保険や地震保険の控除証明書の数字をどこに書くか迷っている方/23歳未満の子どもなどを扶養している方、家族の国民年金保険料を払っている方
保険料控除申告書とは?どの欄に何を書く?
生命保険料控除・地震保険料控除や、自分で直接払った社会保険料・小規模企業共済等掛金の控除は、勤務先に出す「給与所得者の保険料控除申告書」に基づいて年末調整で行われます(年末調整のしかた 保険料控除申告書の受理と内容の確認)。用紙は4つの欄に分かれています。
お金の面で差が出やすいのは、生命保険料と、家族の分も含めて自分で払った国民年金・国民健康保険料です。天引き分と違って勤務先は把握していないので、書かなければ控除されません。「自分で払ったもの」を拾い切ることが、そのまま還付額の差になります。
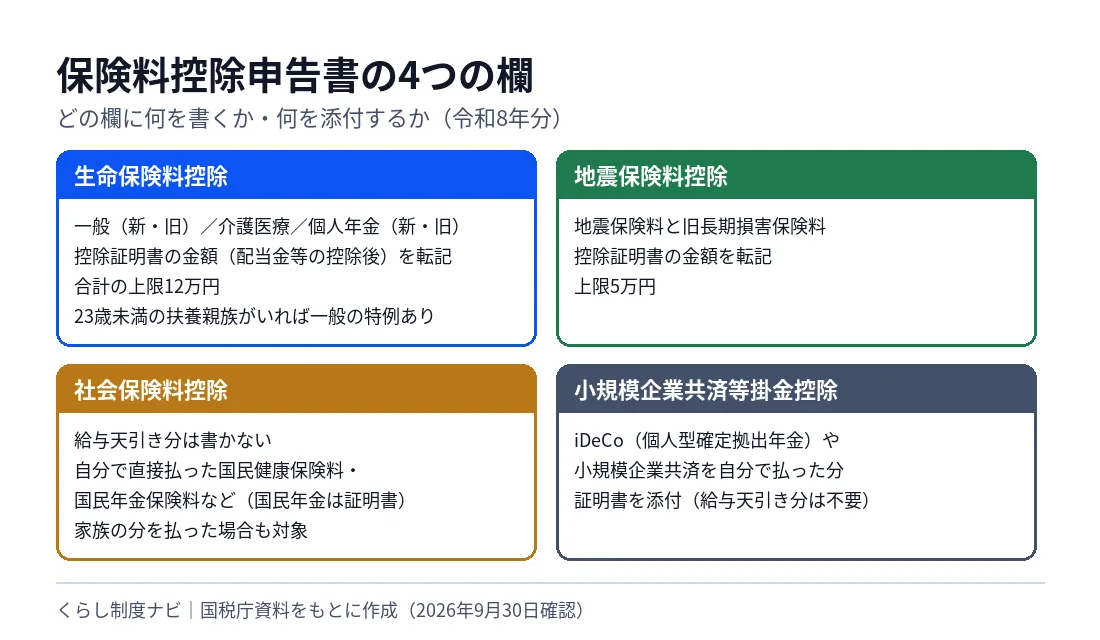
| 欄 | 書くもの | 控除の上限 | 証明書 |
|---|---|---|---|
| 生命保険料控除 | 一般の生命保険料(新・旧)、介護医療保険料、個人年金保険料(新・旧) | 3区分の合計で12万円 | 必要(旧生命保険料で1契約の年間保険料が9,000円以下のものなどは不要) |
| 地震保険料控除 | 地震保険料、旧長期損害保険料 | 合計5万円 | 必要 |
| 社会保険料控除 | 自分で直接払った国民健康保険料・国民年金保険料・後期高齢者医療保険料など | 全額 | 国民年金保険料・国民年金基金の掛金は必要 |
| 小規模企業共済等掛金控除 | 自分で払ったiDeCo(個人型確定拠出年金)・小規模企業共済・心身障害者扶養共済の掛金 | 全額 | 必要 |
令和8年分で変わった点は?
国税庁は、令和8年分の年末調整で「年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例」が創設され、一般の生命保険料の控除額の計算方法が昨年から変わったとしています(昨年と比べて変わった点)。
得をするのは、23歳未満の子などを扶養していて、新契約の一般生命保険料を年2万円超払っている人です。年12万円以上払っていれば控除は最大2万円増え、所得税率5%の人で約1,000円、10%の人で約2,000円、所得税(復興特別所得税を含む)が下がる目安です。金額は大きくありませんが、申告書の☆欄に書かなければ勤務先は対象かどうかを判断できないので、記入を忘れると受けられません。
- 対象:年齢23歳未満(2004年=平成16年1月2日以後生まれ)の扶養親族がいる人
- 内容:新契約の一般の生命保険料は「計算式Ⅱ」で計算。旧契約と新契約の両方がある場合の一般の上限も6万円(通常4万円)
- 変わらない点:介護医療保険料・個人年金保険料の計算と、3区分合計の上限12万円
- 期間:令和8年分と令和9年分
- 夫婦の場合:同一世帯の夫婦の間に23歳未満の扶養親族である子が1人いる場合、夫婦の両方がこの特例を受けられます
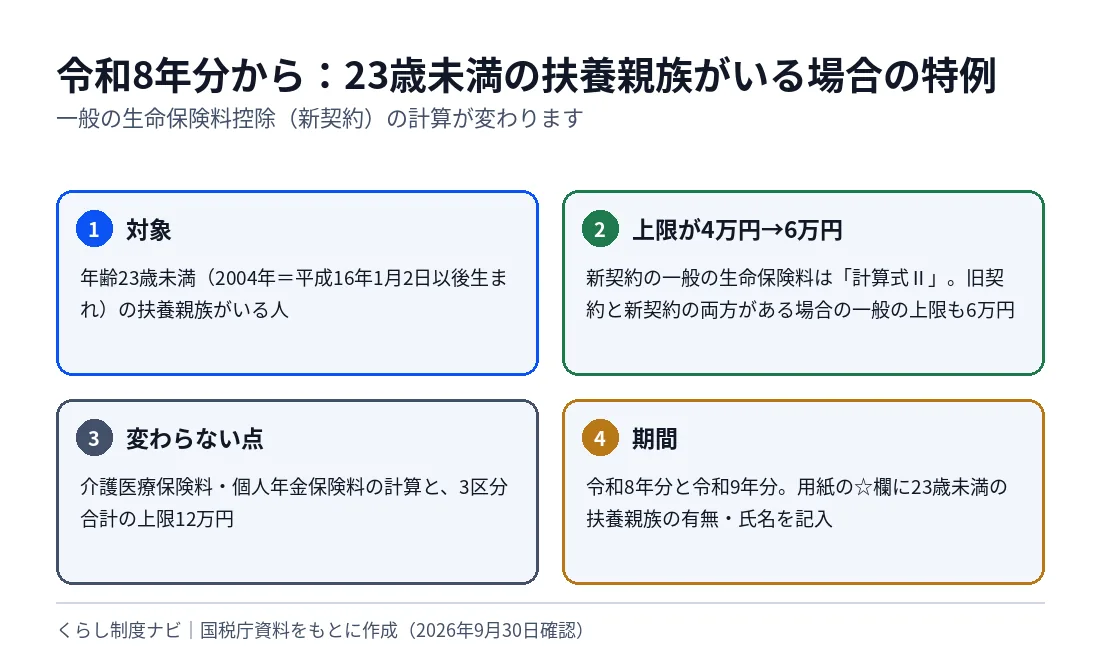
令和8年分の用紙では、生命保険料控除の欄に「年齢23歳未満の扶養親族」の有無と氏名を書く欄(☆欄)があります。該当する人は忘れずに記入してください。扶養親族の所得要件(合計所得金額62万円以下)などの改正は「令和8年分の年末調整は何が変わる?」で説明しています。
生命保険料控除の欄はどう書く?
保険会社から届く控除証明書を見て、契約ごとに保険会社等の名称、保険等の種類、契約者・受取人の氏名などを書き、「新・旧の区分」と支払った保険料の金額(剰余金や配当金を差し引いた後の金額)を記入します(タックスアンサーNo.1140)。平成24年(2012年)1月1日以後に結んだ契約が「新」、平成23年12月31日以前の契約が「旧」です。
支払った保険料は区分ごとに合計し、次の計算式に当てはめます。区分を他の区分に振り替えることはできません。区分ごとに上限があるため、同じ区分の保険を増やしても控除は頭打ちになります。控除のために保険を増やすより、今の契約がどの区分に入るかを確かめて書き漏れを防ぐ方が確実です。
| 計算式 | 対象 | 支払った保険料の合計 | 控除額 |
|---|---|---|---|
| 計算式Ⅰ | 新生命保険料・介護医療保険料・新個人年金保険料 | 2万円以下/2万円超4万円以下/4万円超8万円以下/8万円超 | 全額/×1/2+1万円/×1/4+2万円/一律4万円 |
| 計算式Ⅱ | 23歳未満の扶養親族がいる人の新生命保険料 | 3万円以下/3万円超6万円以下/6万円超12万円以下/12万円超 | 全額/×1/2+1万5,000円/×1/4+3万円/一律6万円 |
| 計算式Ⅲ | 旧生命保険料・旧個人年金保険料 | 2万5,000円以下/2万5,000円超5万円以下/5万円超10万円以下/10万円超 | 全額/×1/2+1万2,500円/×1/4+2万5,000円/一律5万円 |
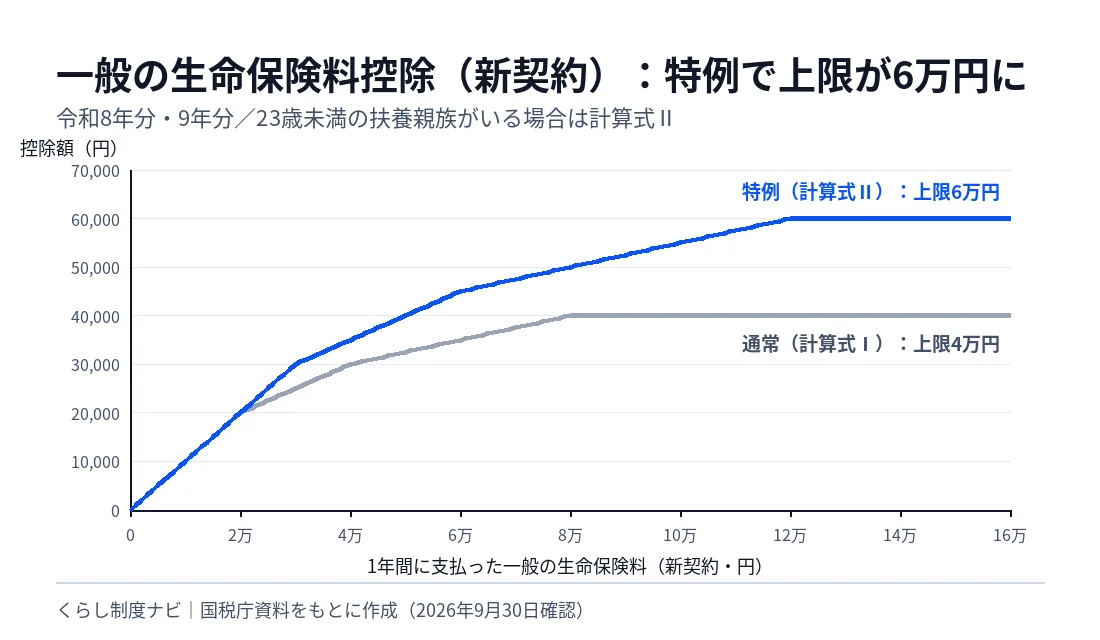
新契約と旧契約の両方があるとき
一般の生命保険料(個人年金保険料も同じ)に新・旧の両方があるときは、次のうち最も大きい金額がその区分の控除額です。
- 新契約だけで計算した金額(計算式Ⅰ、23歳未満の扶養親族がいれば計算式Ⅱ)
- 旧契約だけで計算した金額(計算式Ⅲ、最高5万円)
- 新・旧それぞれで計算した金額の合計(最高4万円。23歳未満の扶養親族がいる場合の一般の生命保険料は最高6万円)
国税庁は、旧契約の保険料が6万円を超える場合は旧契約だけの金額の方が大きくなるとしたうえで、23歳未満の扶養親族がいて新生命保険料も払っている場合は、新・旧合計(最高6万円)の方が大きくなるとしています。
生命保険料控除を試算する
KurashiQの「生命保険料控除の計算」で新契約の控除額の目安を確認できます。このツールは新契約の通常の計算(計算式Ⅰ)向けです。23歳未満の扶養親族がいる人(計算式Ⅱ)や旧契約がある人は、上の表の計算式で計算してください。
地震保険料控除の欄はどう書く?
地震保険料控除の対象は、本人や生計を一にする親族が持つ家屋・家財を対象とする損害保険契約のうち、地震等損害部分の保険料で、本人が支払ったものです(タックスアンサーNo.1145)。控除証明書の「地震保険料」または「旧長期損害保険料」の区分と金額を書きます。5万円までは払った額がそのまま控除になるので、持ち家だけでなく、賃貸で家財に地震保険を付けている人も書き漏れに注意しましょう。
写真:hanonimas/Wikimedia Commons(CC BY-SA 3.0)

| 区分 | 支払った保険料 | 控除額 |
|---|---|---|
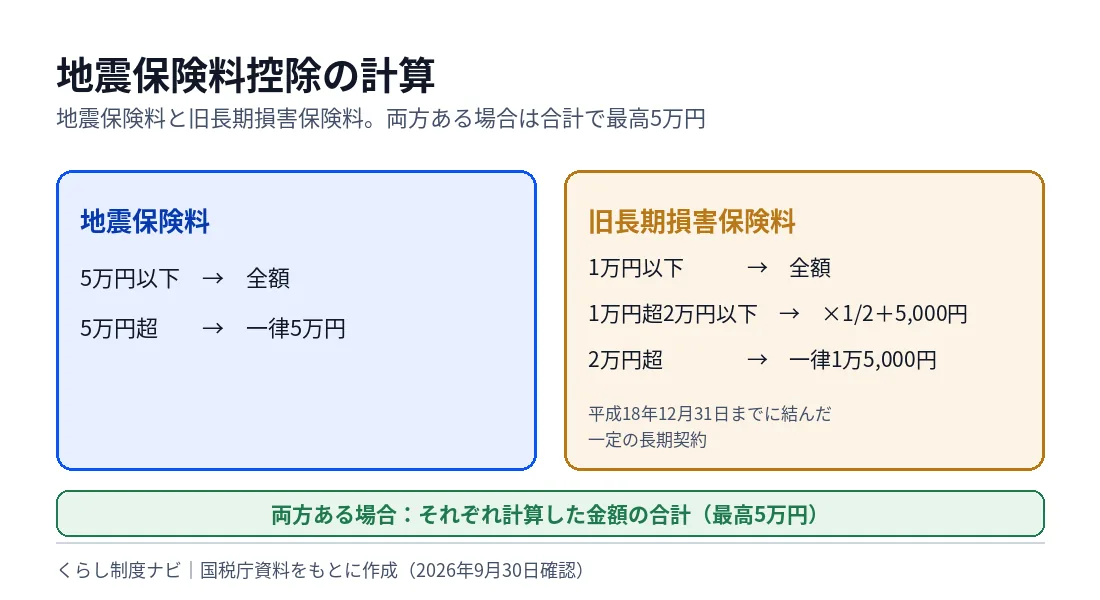
| 地震保険料 | 5万円以下/5万円超 | 全額/一律5万円 |
| 旧長期損害保険料(平成18年12月31日までに結んだ一定の長期契約) | 1万円以下/1万円超2万円以下/2万円超 | 全額/×1/2+5,000円/一律1万5,000円 |
| 両方ある場合 | それぞれ計算した金額の合計 | 最高5万円 |
社会保険料控除には何を書く?国民健康保険・国民年金は?
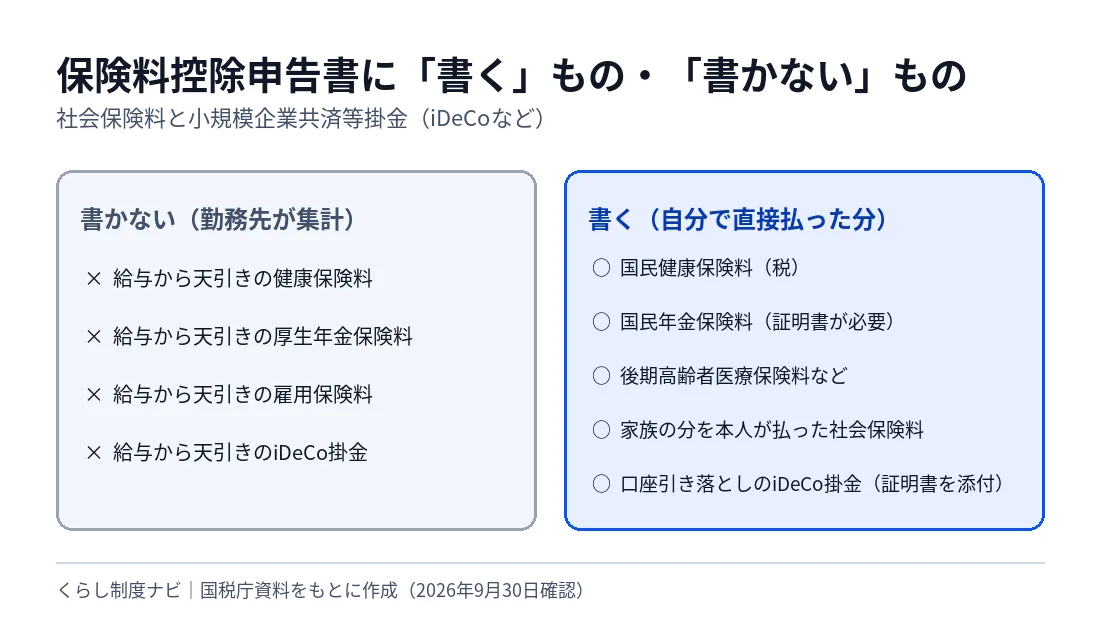
毎月の給与から天引きされている健康保険料・厚生年金保険料・雇用保険料は、勤務先が集計するので申告書には書きません。申告書に書くのは、国民健康保険料(税)や国民年金保険料など、本人が直接支払ったものです(タックスアンサーNo.1130)。
写真:B.Wisp/Wikimedia Commons(CC BY-SA 4.0)

- 生計を一にする家族(配偶者や子など)が負担すべき社会保険料を本人が払った場合も、本人の社会保険料控除になります。
- 国民年金保険料と国民年金基金の掛金は、金額にかかわらず証明書(日本年金機構などが発行する控除証明書や領収書)の添付または提示が必要です。
- 国民健康保険料(税)や後期高齢者医療保険料などは、証明書の添付は不要です。
- 支払ったものだけが対象で、納付期限が来ても実際に払っていない分は含みません。
- 年の途中で転職した人の前の勤務先で天引きされた分は、前職の源泉徴収票をもとに勤務先が集計します。
たとえば、2026年度(令和8年度)の国民年金保険料は月額17,920円です(日本年金機構)。20歳以上の子の保険料を親がまとめて払っている場合は、その支払額を親の申告書に書けます。1年分なら215,040円で、所得税率10%の人なら所得税と住民税を合わせて4万円前後の負担軽減になる計算です。子どもの年金を親が払うかどうかは、家計全体で見ると節税の判断にもなります。
小規模企業共済等掛金控除(iDeCo)はどう書く?
iDeCo(個人型確定拠出年金)の掛金、小規模企業共済の掛金、心身障害者扶養共済制度の掛金は、全額が所得控除の対象です(タックスアンサーNo.1135)。全額控除なので、所得税率と住民税率(10%)を足した割合がそのまま税の軽減になります。口座振替の人は申告書に書かないと年末調整に反映されません。
- 本人の口座から引き落としている場合:申告書の該当欄に1年間の掛金の見込額を書き、国民年金基金連合会などが発行する証明書を添付します。
- 給与から天引きされている場合:勤務先が集計するので、申告書には書きません。
- 掛金は本人が支払ったものに限られます。家族の分を払っても本人の控除にはなりません。
記入例:大学生の子がいる会社員の場合
次の例は、国税庁の計算式に当てはめた説明用の数字です。本人は会社員で、20歳の大学生の子(扶養親族、2004年1月2日以後生まれ)がいるとします。
| 項目 | 2026年中に支払った金額 | 計算 | 控除額 |
|---|---|---|---|
| 一般の生命保険料(新契約) | 84,000円 | 計算式Ⅱ:84,000×1/4+30,000 | 51,000円 |
| 介護医療保険料 | 36,000円 | 計算式Ⅰ:36,000×1/2+10,000 | 28,000円 |
| 個人年金保険料(旧契約) | 60,000円 | 計算式Ⅲ:60,000×1/4+25,000 | 40,000円 |
| 生命保険料控除の合計 | — | 51,000+28,000+40,000(上限12万円以内) | 119,000円 |
| 地震保険料 | 18,000円 | 5万円以下なので全額 | 18,000円 |
| 子の国民年金保険料(9か月分) | 161,280円 | 17,920円×9か月。全額控除(証明書を添付) | 161,280円 |
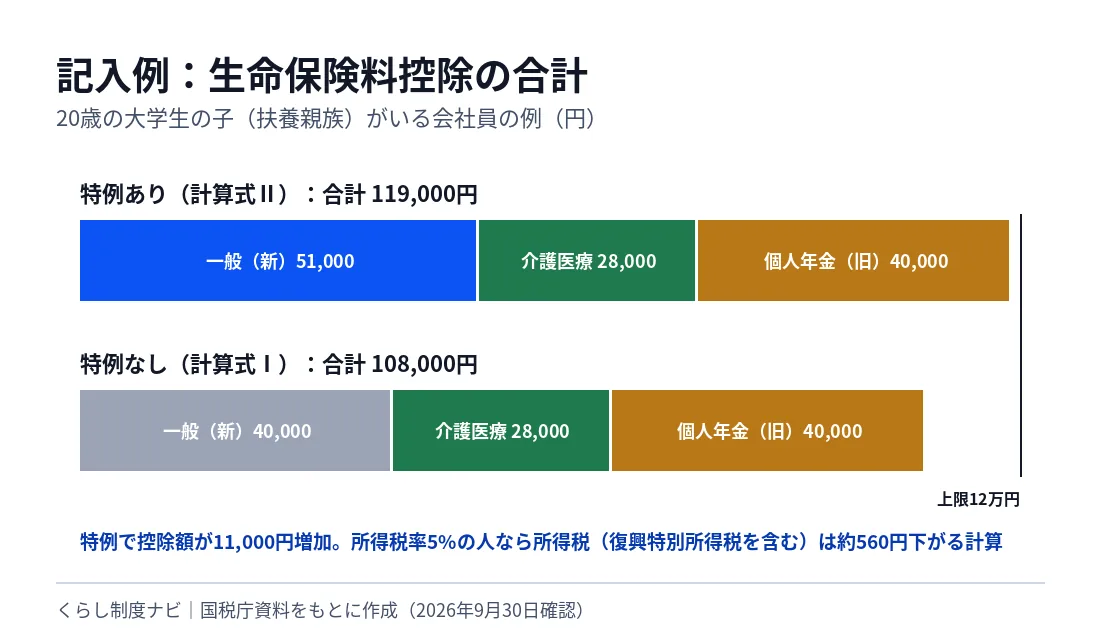
23歳未満の扶養親族の特例がなければ、一般の生命保険料は計算式Ⅰで一律4万円となり、生命保険料控除の合計は108,000円です。この例では特例によって控除額が11,000円増えます。
所得控除が増えると、課税される所得が減って年税額が下がります。所得税率5%の人なら、11,000円の控除増で所得税(復興特別所得税を含む)は約560円下がる計算です(課税所得の1,000円未満の端数処理により前後します)。年税額と還付の関係は「年末調整の還付金はいつ・いくら戻る?」で説明しています。
控除証明書が届かない・なくしたときは?
生命保険料・国民年金保険料などの証明書類は、交付を請求中などで確認できない場合でも、翌年1月末日までに提出または提示することを条件に、控除をしたうえで年末調整を行ってよい扱いがあります(年末調整のしかた)。証明書をなくした場合は、保険会社や日本年金機構などに再発行を依頼し、勤務先に提出時期を相談してください。
年末調整のあとに保険料を払った場合なども、源泉徴収票を受け取る翌年1月末日までなら、勤務先で年末調整をやり直せる扱いがあります。それを過ぎた場合は確定申告で控除を受けます。
よくある質問
給与明細の社会保険料も申告書に書くのですか?
いいえ。給与から天引きされた社会保険料は勤務先が集計するので、申告書には書きません。書くのは国民健康保険料や国民年金保険料など、自分で直接払った分です。
23歳未満の扶養親族の特例は、夫婦の両方が使えますか?
国税庁の年末調整のしかたでは、同一世帯の夫婦の間に23歳未満の扶養親族である子が1人いるような場合、夫婦の両方が特例を受けられるとされています。
配偶者名義の生命保険料は控除できますか?
生命保険料控除は、本人が支払った保険料が対象です。受取人の全員が本人または配偶者・親族(個人年金保険料は本人または配偶者)であることも必要です。契約者の名義だけでなく、実際に誰が払ったかを確認してください。
証明書の金額と申告書の金額はどちらを書きますか?
控除証明書に記載された、剰余金や配当金を差し引いた後の金額を書くのが基本です。国税庁の年末調整のしかたでは、月払いの契約の証明書は、毎月の払込保険料と1月〜9月の払込状況がわかる記載でもよいとされているため、その場合は年末までに支払う見込みの金額で計算します。
iDeCoの掛金を給与天引きにしています。申告書に書きますか?
給与から天引きされている場合は勤務先が集計するので書きません。自分の口座から引き落としている場合は、申告書に書いて証明書を添付します。
関連する記事:国民年金保険料の免除制度は「国民年金の育児免除は2026年10月開始」、年金記録の確認方法は「ねんきん定期便とねんきんネットの違い」、給与から天引きされる雇用保険料は「2026年度の雇用保険料率」で整理しています。
まとめ:この申告書で手取りが変わるポイント
- 天引き分は書かない。書くのは「自分で払ったもの」だけで、書き漏れはそのまま控除漏れになる
- 家族の国民年金・国民健康保険料を払っているなら、効果が大きいのはこの欄
- 23歳未満の扶養親族がいる人は、令和8・9年分は☆欄の記入で一般生命保険料の上限が6万円に
- 証明書が間に合わなくても、翌年1月末までの提出を条件に控除できる扱いがある
この記事で判断しないこと
※2026年10月3日時点の一般情報です。勤務先によっては年末調整ソフトやクラウドの画面で入力します。最終的な記入方法は、勤務先の案内と国税庁の記載例で確認してください。
この記事は、国税庁の資料に示された計算式と記載方法を一般情報として整理したものです。次の内容は判断しません。
- 個別の保険契約が生命保険料控除・地震保険料控除の対象になるか
- 家族の社会保険料を誰の控除にするかの個別判断
- 扶養親族に当たるかどうかの最終判断
- 勤務先のシステムでの入力方法
これらは保険会社、勤務先の給与担当者、所轄の税務署で確認してください。
公式情報・出典
- 国税庁「令和8年分 年末調整のしかた」(2026年9月30日確認)
- 国税庁「保険料控除申告書の受理と内容の確認(年末調整のしかた)」(2026年9月30日確認)
- 国税庁「令和8年分 給与所得者の保険料控除申告書の記載例」(2026年9月30日確認)
- 国税庁「昨年と比べて変わった点(年末調整のしかた)」(2026年9月30日確認)
- 国税庁「No.1140 生命保険料控除」(2026年9月30日確認)
- 国税庁「No.1145 地震保険料控除」(2026年9月30日確認)
- 国税庁「No.1130 社会保険料控除」(2026年9月30日確認)
- 国税庁「No.1135 小規模企業共済等掛金控除」(2026年9月30日確認)
- 日本年金機構「国民年金保険料」(2026年9月30日確認)
更新履歴
- 初版作成(国税庁「令和8年分 年末調整のしかた」等で数値を確認・最終確認日2026年9月30日)
- 2026年10月3日:特例・地震保険料・国民年金保険料(令和8年度 月額17,920円)を国税庁・日本年金機構で再確認し、各欄の「家計への影響」を追記
この記事は、公式資料の確認、構成整理、文章の点検、図表の作成にAIを補助的に使用しています。数値は国税庁等の公式資料と照合し、出典と確認日を明示しています。編集方針は編集方針をご覧ください。