年末調整の還付金は、多くの会社員の場合、年末調整をした月(通常は12月)の給与や賞与で精算されます。金額は「1年間に給与から天引きされた所得税の合計」から「年末調整で確定した1年分の税額」を引いた差額です。
令和8年分(2026年分)は、基礎控除などの引上げが12月の年末調整でまとめて反映されるため、例年より還付が大きくなる人もいます。この記事では、国税庁の「令和8年分 年末調整のしかた」と源泉徴収税額表をもとに、還付の時期と金額の考え方を試算つきで整理します。
30秒でわかる答え
- いつ:年末調整を行った月の給与(通常は12月の給与、または12月の賞与)で精算。勤務先によっては翌年1月の給与で反映されることもあります。
- いくら:1年間に天引きされた所得税の合計-年末調整で確定した年税額。マイナスなら追加で徴収されます。
- 令和8年分の試算:賞与なし・扶養親族なし・社会保険料15%の仮定で、年収300万円なら約3万円、年収500万円なら約5万3,000円の還付。
- 戻らない人:もともと天引きがない人、年の途中で退職して年末調整を受けていない人など。医療費控除などは確定申告が必要です。
最終確認日:2026年10月3日/主な出典:国税庁「令和8年分 年末調整のしかた」「令和8年分 源泉徴収税額表」
年末調整の還付金は、多くの場合12月の給与や賞与に上乗せされて戻ります(写真は東京・汐留のATMコーナー)。写真:Stephen Kelly/Wikimedia Commons(CC BY 2.0)
この記事の対象:勤務先で年末調整を受ける会社員・パート・アルバイトの方/令和8年分の年末調整でどれくらい戻るか知りたい方/「還付がなかった」「追加で引かれた」理由を確認したい方
年末調整の還付金はいつ戻る?
多くの人は12月の給与(または賞与)に上乗せされて戻ります。振込が別に来るわけではないので、12月の手取りが普段より多ければ、その差の多くが還付です。年末の出費に充てる前に、明細で金額を確かめておくと家計の見通しが立てやすくなります。
年末調整は、その年最後に支払う給与(賞与を含みます)のときに行います。過不足額を精算した結果、税金を納めすぎていた場合、勤務先はその年末調整を行った月分(通常は12月分)の源泉徴収税額から差し引いて本人に還付します(年末調整のしかた 過不足額の精算、タックスアンサーNo.2675)。
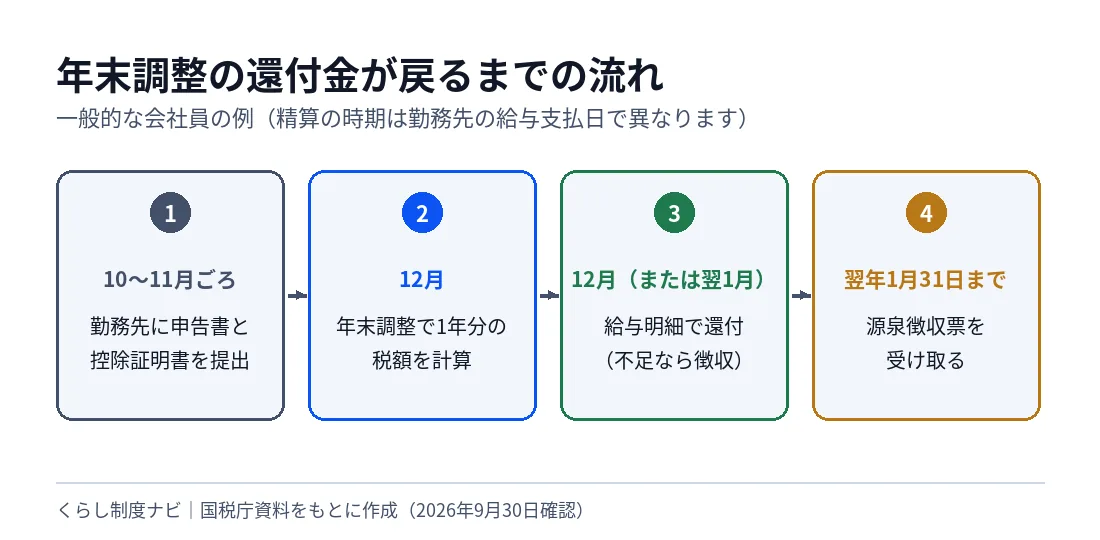
| 時期 | 起きること |
|---|---|
| 10月〜11月ごろ | 勤務先に扶養控除等(異動)申告書、基礎控除申告書(兼用様式)、保険料控除申告書と控除証明書を提出 |
| 12月 | その年最後の給与・賞与の支払時に年末調整で1年分の税額を計算し、過不足を精算 |
| 12月(または翌年1月) | 給与明細に「年末調整還付」などとして反映。勤務先の締め日によっては翌年1月の給与で精算されることもある |
| 翌年1月31日まで | 勤務先から「給与所得の源泉徴収票」を受け取る(源泉徴収税額=年末調整後の年税額) |
12月分の源泉徴収税額だけでは還付しきれないときは、翌月以降に納める源泉徴収税額から順に還付されます。勤務先が廃業した場合などで還付できないときは、勤務先が税務署に還付請求書を出し、税務署から還付される仕組みもあります。
還付金はいくら?どう計算する?
「1年間に天引きされた所得税」と「確定した1年分の税額」の差額です。つまり還付は「もらえるお金」ではなく「払いすぎていた分の返金」なので、天引きが少なかった人ほど戻る額も小さくなります。
還付額(または追加徴収額)は、次の式で決まります。
還付額=1年間に給与・賞与から天引きされた所得税の合計-年末調整で確定した年税額(年調年税額)
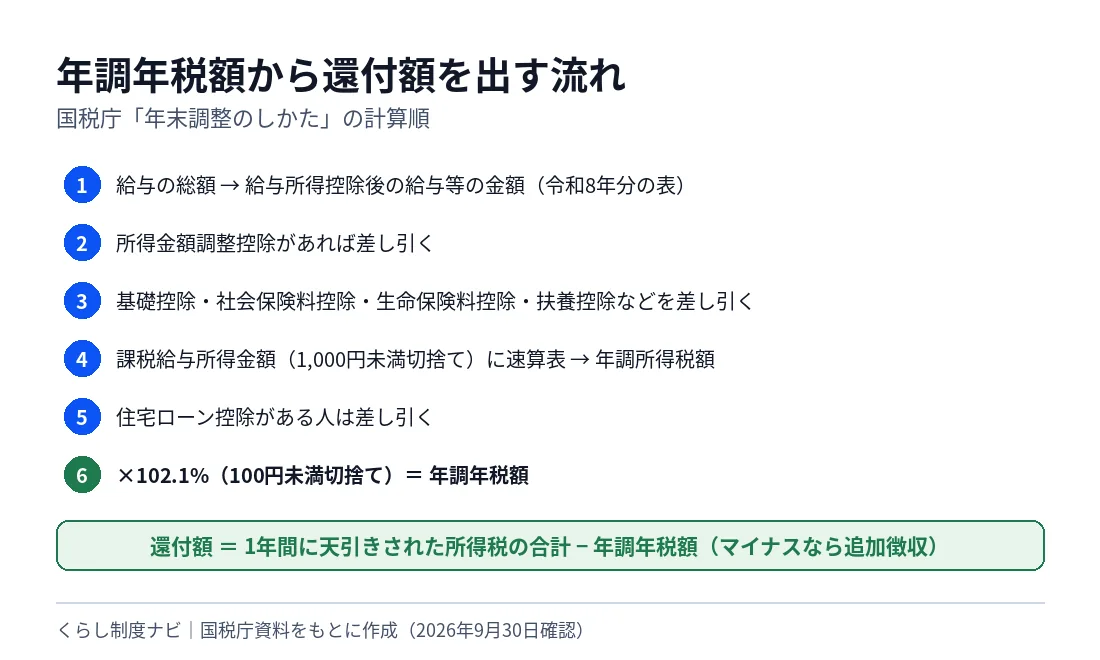
年調年税額は、国税庁の年末調整のしかたで次の順に計算します。
- 給与の総額から「給与所得控除後の給与等の金額」を求める(令和8年分の表を使用)
- 所得金額調整控除があれば差し引く
- 基礎控除(基礎控除申告書)、社会保険料控除、生命保険料控除(保険料控除申告書)、扶養控除などの所得控除を差し引く
- 課税給与所得金額(1,000円未満切捨て)に速算表を当てはめて年調所得税額を出す
- 住宅ローン控除がある人は差し引く
- 102.1%を掛けて(復興特別所得税を含めて)100円未満を切り捨てると年調年税額
| 課税給与所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超1,805万円以下 | 40% | 2,796,000円 |
年収別の還付額の目安は?(令和8年分の試算)
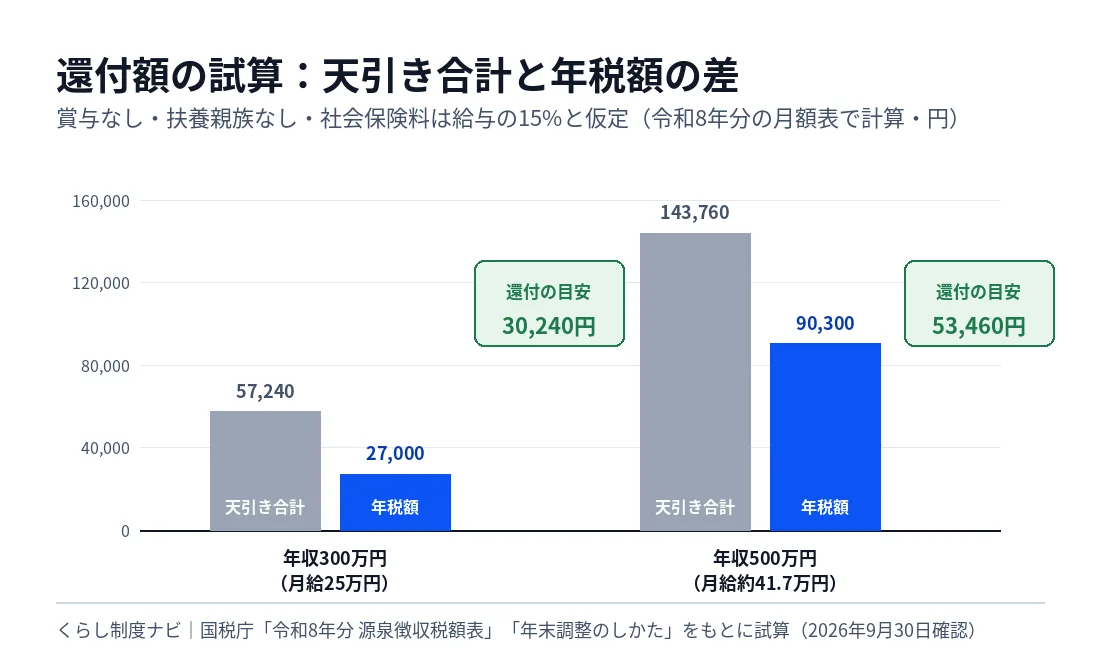
単身・賞与なしの試算で、年収300万円なら約3万円、年収500万円なら約5万3,000円です。このうち年収300万円で8,200円、年収500万円で27,600円は令和8年分の改正による減税分で、例年より大きく戻る理由の多くはここにあります。
次の条件で、令和8年分の月額表(国税庁 月額表)で毎月天引きされる所得税と、年末調整で確定する年税額を比べました。
- 毎月の給与だけ(賞与なし)、扶養親族なし(甲欄・扶養親族等の数0人)
- 社会保険料は給与の15%と仮定
- 基礎控除以外の所得控除なし(生命保険料控除などがある人は還付がさらに増えます)
| 年収(月給) | 社会保険料控除後の月給 | 毎月の天引き(月額表) | 1年間の天引き合計 | 年調年税額 | 還付の目安 |
|---|---|---|---|---|---|
| 300万円(25万円) | 212,500円 | 4,770円 | 57,240円 | 27,000円 | 30,240円 |
| 500万円(約41.7万円) | 約354,167円 | 11,980円 | 143,760円 | 90,300円 | 53,460円 |
年収300万円の計算
- 給与所得:300万円÷4=75万円→75万円×2.8-8万円=202万円
- 課税給与所得:202万円-社会保険料45万円-基礎控除104万円=53万円
- 年調所得税額:53万円×5%=26,500円→×102.1%=27,056円→100円未満切捨てで27,000円
- 還付の目安:天引き合計57,240円-27,000円=30,240円
賞与がある人は、賞与からも所得税が天引きされています。賞与の天引き額は給与明細や賞与明細で確認し、1年間の合計に加えてください。
自分の数字で試算する
KurashiQの「毎月の源泉徴収税額の計算」で月々の天引きの目安を、「年末調整の還付・追徴の計算」で天引き合計と年税額の差を整理できます。年税額は「所得税の計算」でも確認できます(端数処理の違いで年末調整の結果と数十円程度ずれることがあります)。
令和8年分は還付が増える?
増える人が多いです。1年分の減税が12月の年末調整でまとめて精算されるためです。令和9年分からは源泉徴収税額表そのものが改正されるため(年末調整のしかた 昨年と比べて変わった点)、減税分は毎月の天引きの減少として表れるようになります。12月にまとめて大きく戻るのは今年の特徴で、来年も同じ額が戻ると見込んで家計を組まない方が安全です。
令和8年分は、基礎控除の引上げ(合計所得金額489万円以下は104万円など)と給与所得控除の最低保障額の引上げが2026年12月1日に施行されました。国税庁によると、11月までの源泉徴収事務には変更がなく、12月の年末調整で改正後の控除を使って1年分を計算し、改正前の税額表で天引きした税額と精算します(改正Q&A)。
そのため、改正で下がった年税額の分は、原則として12月の年末調整の還付(または追加徴収の減少)として表れます。「令和8年分の年末調整は何が変わる?」の試算では、単身・給与のみの条件で、年税額は令和7年分の制度と比べて年収300万円で8,200円、年収500万円で27,600円下がります。
ただし、もともと天引きされた所得税が少ない人は、年税額が下がっても天引き額以上には戻りません。還付の上限は、その年に天引きされた所得税の合計です。
還付が少ない・戻らない・追加徴収になるのはどんなとき?
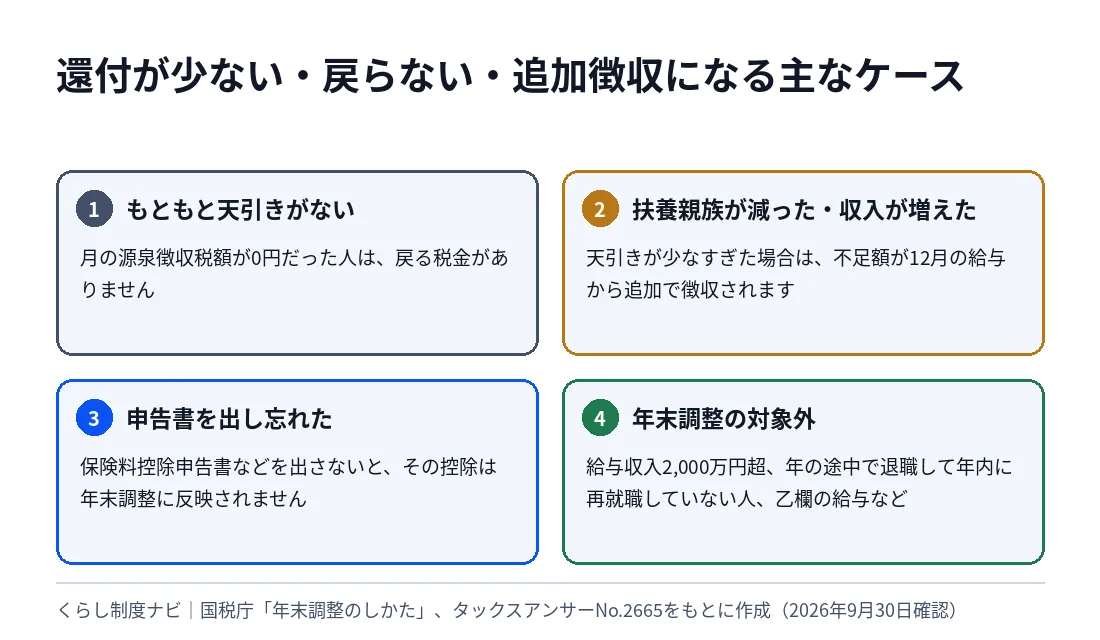
天引きがもともと少ない、年の途中で扶養や収入が変わった、申告書を出し忘れた、のいずれかが多い原因です。追加徴収は「罰金」ではなく、天引きが足りなかった分の精算です。12月の手取りが減っても、1年分の税額が増えたわけではありません。
- もともと天引きがない:月の給与が少なく源泉徴収税額が0円だった人は、戻る税金がありません。
- 年の途中で扶養親族が減った・収入が増えた:天引きが少なすぎた場合は、不足額が12月の給与から追加で徴収されます。
- 申告書を出し忘れた:保険料控除申告書などを出さないと、その控除は年末調整に反映されません。
- 年末調整の対象外:給与収入が2,000万円を超える人、年の途中で退職して年内に再就職していない人(一部の例外を除く)、2か所以上から給与を受けていて扶養控除等申告書を出していない勤務先(乙欄)の給与などは、年末調整の対象になりません(タックスアンサーNo.2665)。
追加徴収の額が大きく、12月の手取りが大きく減る場合は、一定の要件のもとで勤務先が税務署の承認を受け、不足額を翌年1月と2月に分けて徴収する扱いもあります(年末調整のしかた)。
年末調整で戻らない分を取り戻すには?
医療費控除やふるさと納税(ワンストップ特例なし)などは、確定申告をしないと戻りません。会社員でも「年末調整で全部終わり」とは限らないので、対象になりそうな支出がある年は、源泉徴収票を受け取ったら申告するかどうかを一度判断しましょう。
写真:ノーマルエディタ/Wikimedia Commons(CC BY-SA 4.0)

次のような控除は年末調整では受けられないため、確定申告(還付申告)をします(タックスアンサーNo.2030、No.1900)。
- 医療費控除(セルフメディケーション税制を含む)
- 寄附金控除(ふるさと納税でワンストップ特例を使わない場合など)
- 住宅ローン控除の1年目
- 雑損控除
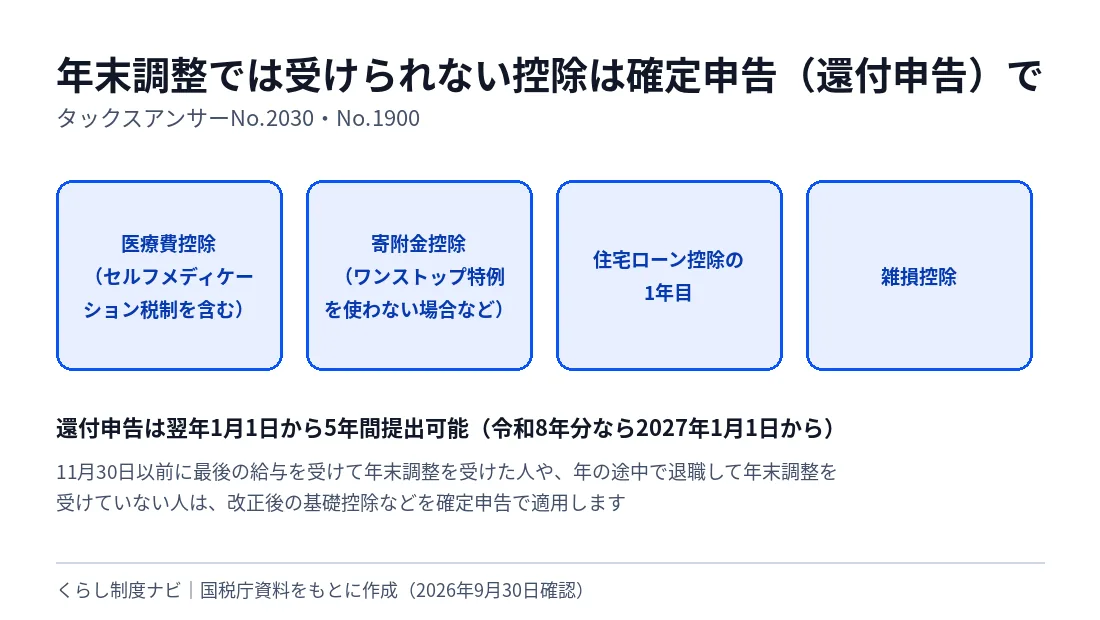
還付申告は、その年の翌年1月1日から5年間提出できます。令和8年分なら2027年1月1日から提出できます。
また、2026年11月30日以前にその年最後の給与を受けて年末調整を受けた人(死亡による退職など)や、年の途中で退職して年末調整を受けていない人は、改正後の基礎控除などが適用されていないため、確定申告で適用を受けることになります(改正Q&A)。
給与明細・源泉徴収票のどこを見ればいい?
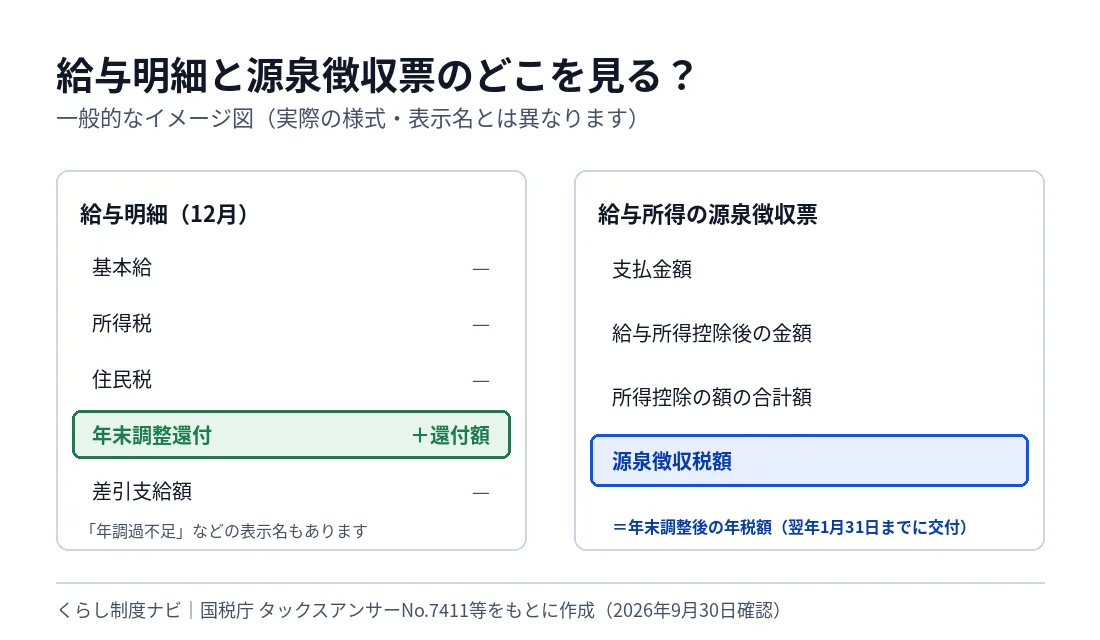
給与明細の「年末調整還付」などの欄と、源泉徴収票の「源泉徴収税額」欄の2か所です。源泉徴収票の税額が自分の1年分の所得税なので、ふるさと納税の上限や確定申告の判断にもこの数字を使います。
- 給与明細:「年末調整還付」「年調過不足」などの項目で、還付額(または徴収額)が示されることが多いです。表示名は勤務先の給与システムで異なります。
- 源泉徴収票:「源泉徴収税額」欄は年末調整後の年税額です。勤務先は翌年1月31日までに交付します(タックスアンサーNo.7411)。
- 住民税:年末調整の還付は所得税(復興特別所得税を含む)の精算です。住民税は、勤務先が市区町村に提出する給与支払報告書などをもとに翌年度分が計算されます。
まとめ:令和8年分の還付で押さえたいこと
- 還付は12月の給与・賞与で戻る「払いすぎた税金の返金」。上限は1年間に天引きされた所得税
- 令和8年分は減税分が12月にまとめて精算されるため、例年より多く戻る人が多い。来年も同じ額とは限らない
- 保険料控除申告書などの出し忘れは、そのまま還付の減少になる
- 医療費控除・ふるさと納税(ワンストップなし)は確定申告で別に取り戻す
よくある質問
還付金は振り込まれるのですか?
年末調整の還付は、通常は給与や賞与と一緒に支払われます。振込先は給与と同じ口座です。明細の表示方法は勤務先で異なります。
12月の給与明細に還付がありませんでした。
勤務先の締め日の関係で翌年1月の給与で精算される場合や、そもそも還付が生じていない(天引きと年税額がほぼ同じ、または不足)場合があります。勤務先の給与担当者に確認してください。
令和8年分の改正分は、別に確定申告しないと戻りませんか?
12月の年末調整で改正後の控除が適用された人は、改正後の控除を受けるための確定申告は不要とされています(国税庁 改正Q&A)。
パートで毎月の所得税が0円です。還付はありますか?
天引きされた所得税がなければ、年末調整で戻る税金もありません。還付の上限は、その年に天引きされた所得税の合計額です。
年末調整のあとに扶養親族が増えたらどうなりますか?
源泉徴収票を受け取る翌年1月末日までなら、勤務先で年末調整をやり直せる扱いがあります(年末調整のしかた 再調整)。それを過ぎた場合は確定申告で精算します。
関連する記事:源泉徴収票とは別に、市区町村が発行する所得・税額の証明書は「課税証明書と納税証明書の違い」、給与から天引きされる雇用保険料は「2026年度の雇用保険料率」で整理しています。
この記事で判断しないこと
※2026年10月3日時点の一般情報です。還付の時期や給与明細の表示は勤務先によって異なります。最終的には勤務先の給与担当者や国税庁の資料で確認してください。
この記事は、国税庁の資料に示された仕組みと計算式をもとに、条件を置いて試算した一般情報です。次の内容は判断しません。
- 個別の還付額・追加徴収額
- 勤務先の給与計算の締め日や精算月
- 確定申告が必要かどうかの個別判断
- 住民税の個別の計算
これらは勤務先の給与担当者、所轄の税務署、お住まいの自治体で確認してください。
公式情報・出典
- 国税庁「令和8年分 年末調整のしかた」(2026年9月30日確認)
- 国税庁「年税額の計算(年末調整のしかた)」(2026年9月30日確認)
- 国税庁「過不足額の精算(年末調整のしかた)」(2026年9月30日確認)
- 国税庁「年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整(年末調整のしかた)」(2026年9月30日確認)
- 国税庁「令和8年分 源泉徴収税額表」(2026年9月30日確認)
- 国税庁「給与所得の源泉徴収税額表(月額表)令和8年分」(2026年9月30日確認)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月、2026年9月30日確認)
- 国税庁「No.2675 年末調整の過不足額の精算」(2026年9月30日確認)
- 国税庁「No.2665 年末調整の対象となる人」(2026年9月30日確認)
- 国税庁「No.2030 還付申告」(2026年9月30日確認)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(2026年9月30日確認)
- 国税庁「No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等」(2026年9月30日確認)
更新履歴
- 初版作成(国税庁「令和8年分 年末調整のしかた」等で数値を確認・最終確認日2026年9月30日)
- 2026年10月3日:基礎控除・給与所得控除・月額表の数値と試算を国税庁資料で再確認し、各見出しに結論と「家計への意味」、令和9年分以後の税額表改正の影響を追記
アイキャッチ写真:Stephen Kelly/Wikimedia Commons(CC BY 2.0)。本文中の写真の出典は各写真の下に記載しています。

この記事は、公式資料の確認、構成整理、文章の点検、図表の作成にAIを補助的に使用しています。数値は国税庁等の公式資料と照合し、出典と確認日を明示しています。編集方針は編集方針をご覧ください。