年末調整で配られる「基礎控除申告書」は、本人の1年間の合計所得金額を見積もって、基礎控除の額を申告する書類です。令和8年分(2026年分)は基礎控除が引き上げられ、合計所得金額489万円以下の人は104万円を記入します。
30秒でわかる答え
- 書く場所:令和8年分の様式は「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」。このうち基礎控除の欄を書きます。
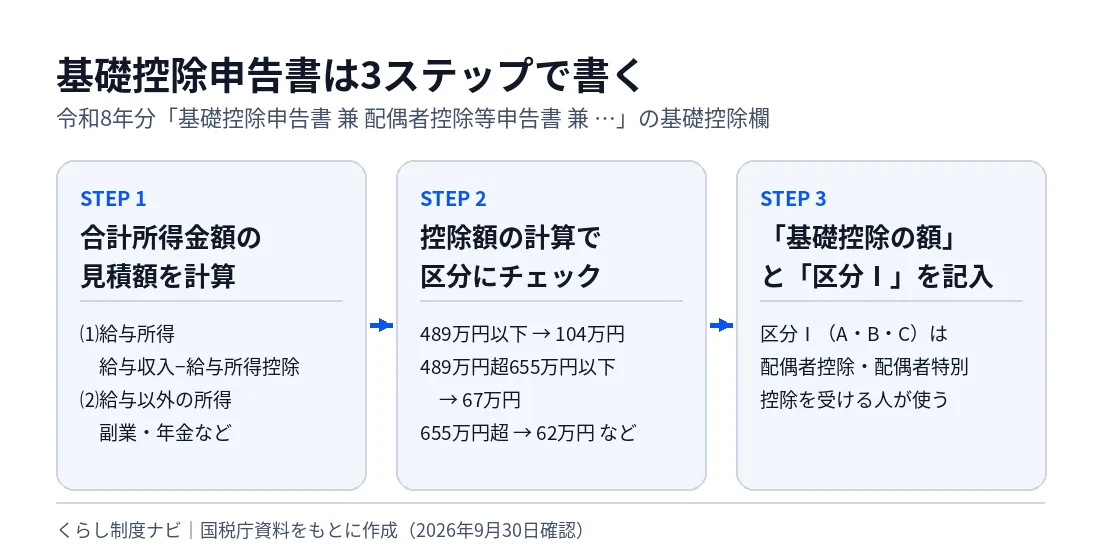
- STEP1:「あなたの本年中の合計所得金額の見積額の計算」に、⑴給与所得と⑵給与所得以外の所得を書き、合計を出す。
- STEP2:「控除額の計算」で合計所得金額の区分にチェック。489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円。
- STEP3:「基礎控除の額」を記入。配偶者控除・配偶者特別控除を受ける人は「区分Ⅰ」にA・B・Cも書く。
- 給与だけの人の目安:給与収入665万5,556円以下なら基礎控除は104万円です。
最終確認日:2026年10月3日/主な出典:国税庁「令和8年分 年末調整のしかた」「基礎控除申告書等の記載例」
基礎控除申告書は、先に合計所得金額の見積額を計算してから書き始めると迷いにくくなります(写真はイメージ)。写真:Jiafei Slay Queen/Wikimedia Commons(CC0)
この記事の対象:勤務先から令和8年分の基礎控除申告書(兼用様式)を受け取った会社員・パート・アルバイトの方/副業や年金など給与以外の所得があり、合計所得金額の出し方がわからない方/改正後の基礎控除額(104万円・67万円・62万円)のどれを書けばよいか確認したい方
基礎控除申告書とは?令和8年分は何が変わった?
基礎控除は、合計所得金額が2,500万円以下の人が受けられる所得控除です。年末調整で基礎控除を受けるには、勤務先に基礎控除申告書を提出します。国税庁の様式は、基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書の兼用様式です(国税庁の様式ページ)。
令和8年分は、令和8年度税制改正で基礎控除額が変わったため、「控除額の計算」の欄の金額が令和7年分と違います。改正の全体像は「令和8年分の年末調整は何が変わる?」で整理しています。
| あなたの合計所得金額の見積額 | 令和8年分の基礎控除額 | 区分Ⅰ | 令和7年分の基礎控除額 |
|---|---|---|---|
| 489万円以下 | 104万円 | A | 95万円・88万円・68万円(所得で異なる) |
| 489万円超655万円以下 | 67万円 | A | 63万円 |
| 655万円超900万円以下 | 62万円 | A | 58万円 |
| 900万円超950万円以下 | 62万円 | B | 58万円 |
| 950万円超1,000万円以下 | 62万円 | C | 58万円 |
| 1,000万円超2,350万円以下 | 62万円 | —(配偶者控除等の対象外) | 58万円 |
| 2,350万円超2,400万円以下 | 48万円 | — | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | — | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | — | 16万円 |
書く前に何を準備する?
基礎控除申告書に書くのは「その年(2026年1月〜12月)の見込み」です。次のものを手元に置くと書きやすくなります。
- 今年の給与明細:1月以降の支給額と、12月までに支給予定の給与・賞与の見込み
- 転職した人:前の勤務先の令和8年分の源泉徴収票(前職の給与も合算します)
- 副業・フリーランス収入がある人:収入と必要経費のメモ
- 公的年金を受け取っている人:年金の支払通知書など
- 配偶者控除などを受ける人:配偶者の今年の収入の見込み
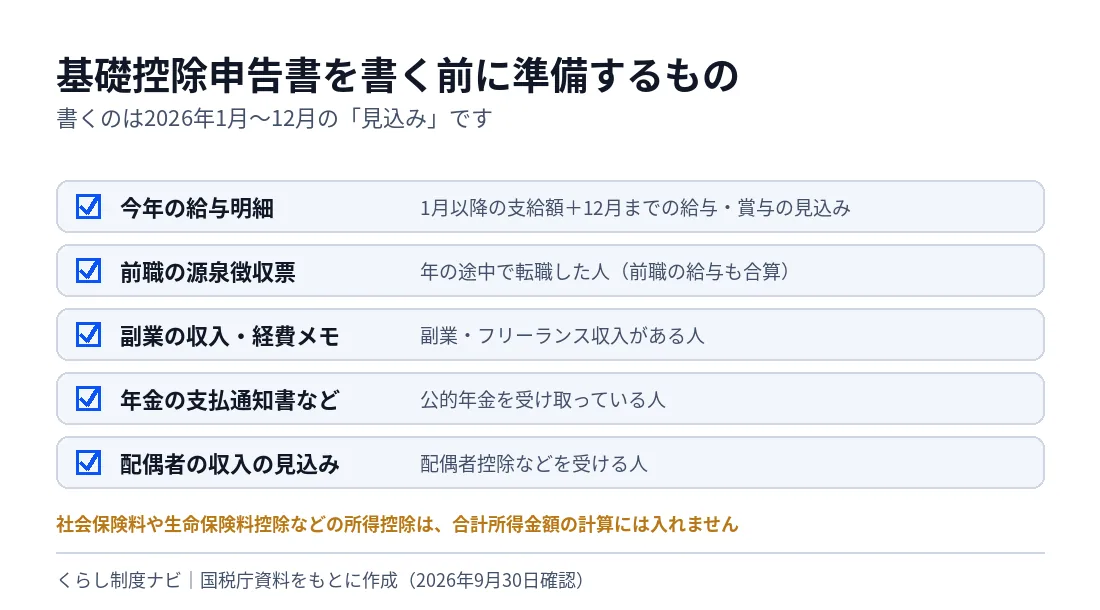
毎月の給与から天引きされる社会保険料や、生命保険料控除などの所得控除は、合計所得金額の計算には入れません。「収入金額」と「所得金額」を分けて考えるのがポイントです。
STEP1:合計所得金額の見積額はどう計算する?
⑴ 給与所得を書く
「収入金額」には、2026年中に支払を受ける給与・賞与の総額(税金や社会保険料が引かれる前の額面)を書きます。「所得金額」には、収入金額から給与所得控除を差し引いた給与所得を書きます。令和8年分の給与所得は次の表で求めます(合計所得金額の計算について(令和8年分))。
| 給与の収入金額(A) | 給与所得の金額 |
|---|---|
| 74万999円以下 | 0円 |
| 74万1,000円以上219万999円以下 | A-74万円 |
| 219万1,000円以上219万2,999円以下 | 145万1,000円 |
| 219万3,000円以上219万5,999円以下 | 145万3,000円 |
| 219万6,000円以上219万9,999円以下 | 145万6,000円 |
| 220万円以上359万9,999円以下 | A÷4(千円未満切捨て)=B、B×2.8-8万円 |
| 360万円以上659万9,999円以下 | B×3.2-44万円 |
| 660万円以上849万9,999円以下 | A×90%-110万円 |
| 850万円以上 | A-195万円 |
給与収入が850万円を超え、本人が特別障害者であるか、23歳未満の扶養親族や特別障害者である同一生計配偶者・扶養親族がいる人は、所得金額調整控除((給与収入-850万円)×10%、給与収入は1,000万円が上限)が差し引かれます。該当する人は同じ用紙の所得金額調整控除申告書の欄も記入します。
⑵ 給与所得以外の所得を書く
副業の事業所得・雑所得、公的年金等の雑所得、不動産所得などがあれば、所得の種類ごとに「収入金額」と「所得金額」(収入から必要経費や公的年金等控除額を引いた額)を書きます。
- 副業(業務に係る雑所得・事業所得):収入-必要経費
- 公的年金等:収入-公的年金等控除額(65歳以上で公的年金等以外の合計所得金額が1,000万円以下なら、収入330万円以下の控除額は110万円)
- 一時所得:(収入-支出-特別控除50万円)の2分の1
- 退職所得:退職金を受け取った人は退職所得の金額も合計所得金額に含まれます
最後に⑴と⑵を足して「あなたの本年中の合計所得金額の見積額」に記入します。この金額で次のSTEPの区分が決まります。
STEP2・3:控除額と区分Ⅰはどう書く?
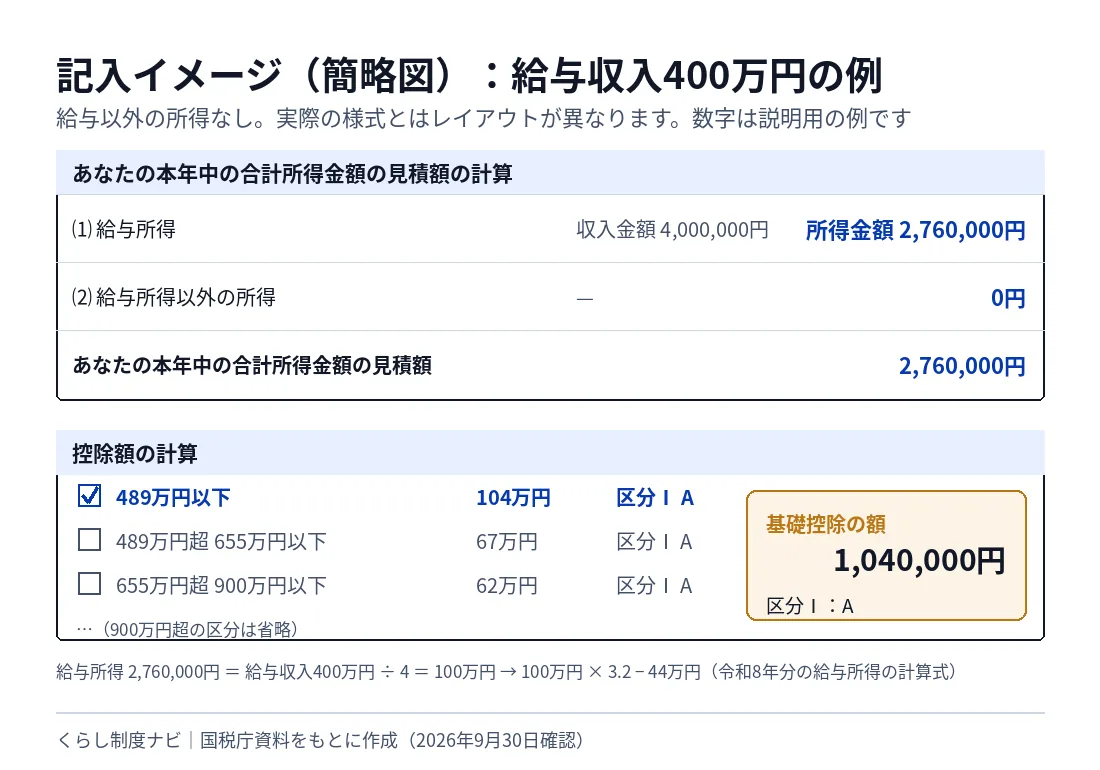
「控除額の計算」の表で、STEP1の合計所得金額の見積額が当てはまる区分にチェックを付け、その区分の控除額を「基礎控除の額」の欄に書きます(年末調整のしかた 基礎控除申告書の内容の確認)。
「区分Ⅰ」の欄は、判定結果が「489万円以下(A)」から「950万円超1,000万円以下(C)」までのどれかに当たる場合に、A・B・Cを書く欄です。区分Ⅰは配偶者控除・配偶者特別控除の控除額の計算に使うため、配偶者控除などを受けない人は書かなくてかまいません。
配偶者控除・配偶者特別控除は、本人の合計所得金額が1,000万円以下(給与だけなら給与収入1,195万円以下)の人が対象です。配偶者の欄の書き方は、国税庁の記載例やタックスアンサーNo.1191で確認してください。
ケース別の記入例(パート・独身・共働き・高収入)
次の例は、国税庁の計算式に当てはめた説明用の数字です。給与所得以外の所得がない場合は⑵を0円にします。
| ケース | ⑴給与所得(収入→所得) | ⑵給与以外 | 合計所得金額の見積額 | 基礎控除の額 | 区分Ⅰ |
|---|---|---|---|---|---|
| パート(給与収入150万円) | 150万円→76万円 | 0円 | 76万円 | 104万円 | A |
| 独身会社員(給与収入400万円) | 400万円→276万円 | 0円 | 276万円 | 104万円 | A |
| 共働き・副業あり(給与700万円、副業の雑所得30万円) | 700万円→520万円 | 30万円 | 550万円 | 67万円 | A |
| 会社員(給与収入1,000万円) | 1,000万円→805万円 | 0円 | 805万円 | 62万円 | A |
| 会社員(給与収入1,100万円) | 1,100万円→905万円 | 0円 | 905万円 | 62万円 | B |
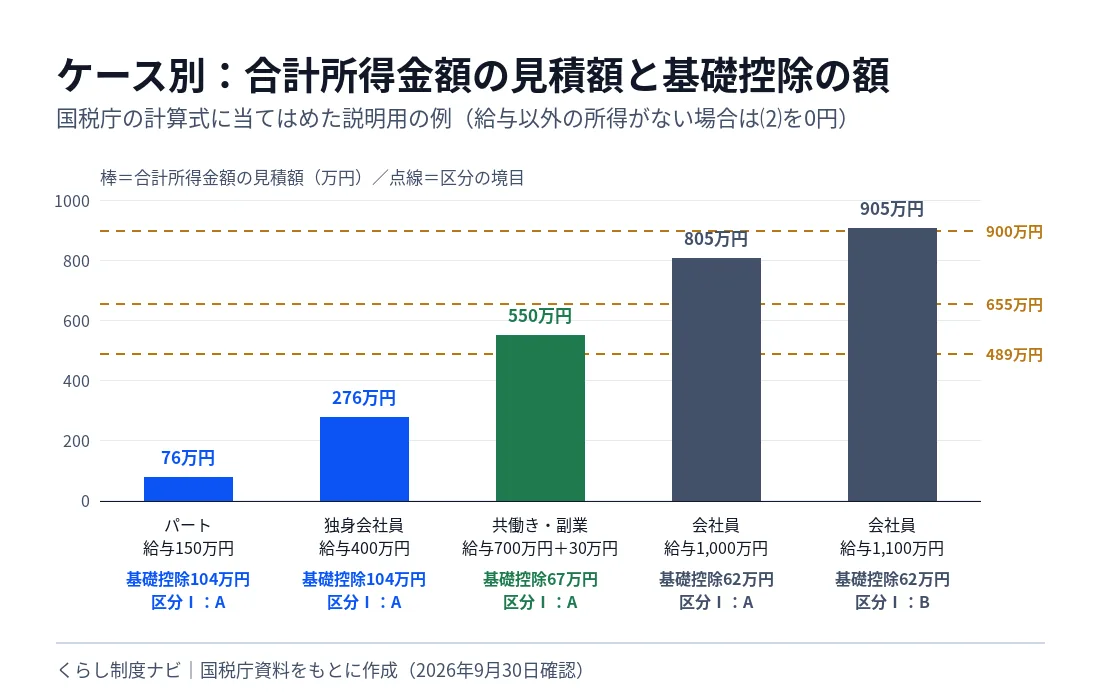
計算の中身
- パート150万円:150万円-74万円=76万円(74万1,000円以上219万999円以下の区分)
- 独身400万円:400万円÷4=100万円→100万円×3.2-44万円=276万円
- 共働き700万円:700万円×90%-110万円=520万円。副業の雑所得30万円を足して550万円→489万円超655万円以下なので67万円
- 1,000万円:1,000万円-195万円=805万円→655万円超900万円以下なので62万円・区分A
- 1,100万円:1,100万円-195万円=905万円→900万円超950万円以下なので62万円・区分B
給与だけの人なら、給与収入665万5,556円以下で合計所得金額が489万円以下になり、基礎控除は104万円です。給与収入が665万5,556円を超え850万円以下なら67万円、850万円超なら62万円が目安です(所得金額調整控除などがない場合)。
手元の数字で確認する
控除後の課税所得を確かめたい場合は、KurashiQの「課税所得の計算」で、給与所得と各控除額を入力して整理できます。基礎控除の額は令和8年分の数字(104万円など)を入力してください。
改正前の金額を書いてしまうと、その分だけ税金を多く納めることになります。たとえば給与収入400万円の独身の人(社会保険料は年60万円と仮定)が基礎控除を改正前の88万円で書くと、年税額は65,300円です。正しい104万円で計算すると57,100円なので、8,200円多く納める計算になります。
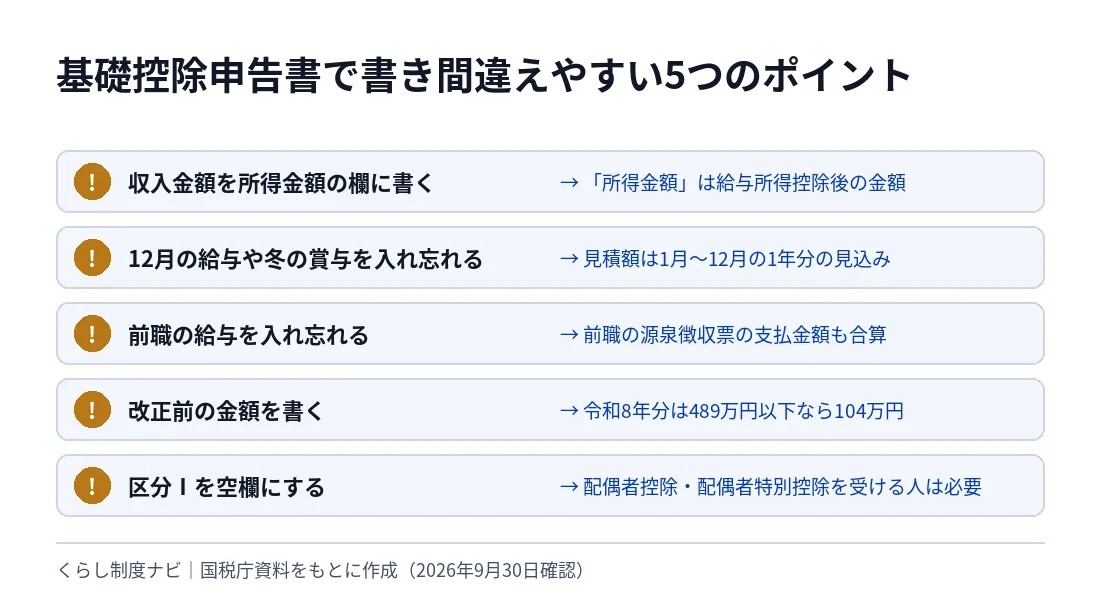
書き間違えやすいポイントは?
- 収入金額を所得金額の欄に書いてしまう:「所得金額」は給与所得控除後の金額です。
- 12月の給与や冬の賞与を入れ忘れる:見積額は1年間(1月〜12月)の支給見込みで考えます。
- 前職の給与を入れ忘れる:年の途中で転職した人は、前職の源泉徴収票の支払金額も合算します。
- 改正前の金額を書いてしまう:令和8年分は489万円以下なら104万円です。国税庁の改正Q&Aでも、改正後の基礎控除額を記載する必要があるとされています。
- 区分Ⅰを空欄にしてしまう:配偶者控除・配偶者特別控除を受ける人は区分Ⅰも必要です。受けない人は空欄でかまいません。
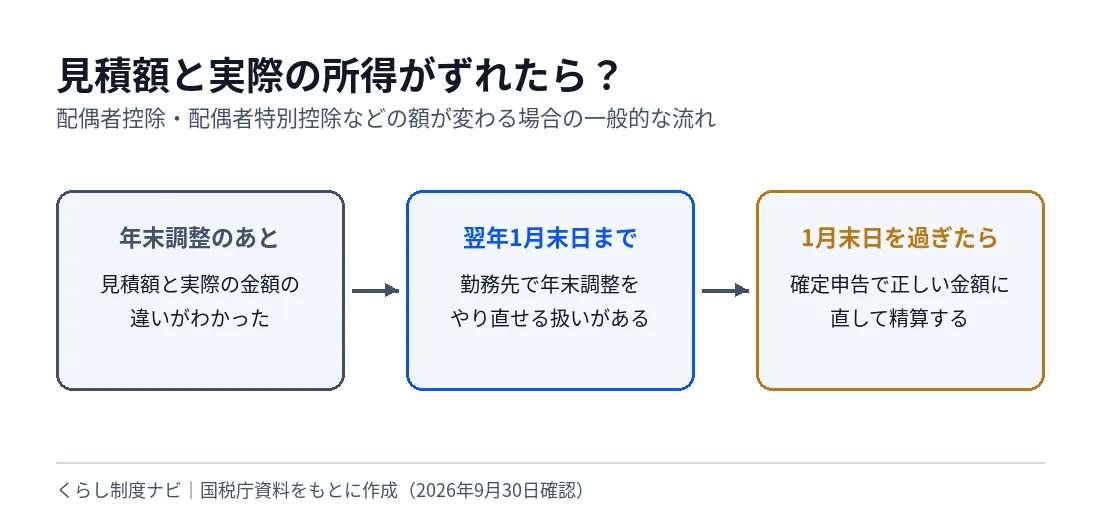
見積額と実際の所得がずれたらどうなる?
年末調整のあとに所得の見積額と実際の金額が違っていたことがわかった場合、配偶者控除・配偶者特別控除などの額が変わるときは、源泉徴収票を受け取る翌年1月末日までなら勤務先で年末調整をやり直せる扱いがあります(年末調整のしかた 再調整)。
写真:Hirho/Wikimedia Commons(CC BY-SA 4.0)

1月末日を過ぎた場合や、勤務先でやり直せない場合は、確定申告で正しい金額に直します。税金が戻る場合は還付申告、多く控除を受けすぎていた場合は確定申告で精算することになります。還付の仕組みは「年末調整の還付金はいつ・いくら戻る?」で説明しています。
この記事のポイント
- 基礎控除申告書には、2026年1月〜12月の合計所得金額の見積額を書く
- 令和8年分の基礎控除は489万円以下104万円、489万円超655万円以下67万円、655万円超2,350万円以下62万円
- 給与だけなら、収入665万5,556円以下で104万円。改正前の金額で書くと税金を多く納めることになる
よくある質問
基礎控除申告書は全員が出す必要がありますか?
年末調整で基礎控除を受けるには、基礎控除申告書を勤務先に提出します。兼用様式なので、配偶者控除などを受けない人も基礎控除の欄は記入して提出します。
パートで給与収入が100万円です。何を書けばよいですか?
⑴給与所得の収入金額に100万円、所得金額に26万円(100万円-74万円)を書き、給与以外の所得がなければ合計所得金額の見積額は26万円です。「489万円以下」にチェックし、基礎控除の額は104万円です。
区分Ⅰはどんなときに書きますか?
配偶者控除または配偶者特別控除を受ける人が書きます。合計所得金額900万円以下はA、900万円超950万円以下はB、950万円超1,000万円以下はCです。
ふるさと納税や医療費は書く必要がありますか?
いいえ。基礎控除申告書に書くのは所得金額で、寄附金控除や医療費控除は年末調整では扱いません。これらは確定申告(ふるさと納税はワンストップ特例も可)で手続きします。
令和7年分の用紙を使ってもよいですか?
令和8年分の年末調整では、令和8年分の様式を使ってください。控除額の区分と金額が令和7年分とは異なります。
関連する記事:公的年金を受け取っている人の年金額は「2026年度の年金額改定」、前年の所得や税額を証明する書類は「課税証明書と納税証明書の違い」で確認できます。
記入で迷ったら?
勤務先によっては、紙ではなく年末調整ソフトの画面で入力します。最終的な記入方法は、勤務先の案内と国税庁の記載例で確認してください。
副業が事業所得か雑所得か、配偶者控除や特定親族特別控除の要件を満たすかといった個別の判断は、勤務先の給与担当者や所轄の税務署に確認してください。
公式情報・出典
- 国税庁「令和8年分 年末調整のしかた」(2026年10月3日確認)
- 国税庁「基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書及び所得金額調整控除申告書の受理と内容の確認(年末調整のしかた)」(2026年10月3日確認)
- 国税庁「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書の記載例」(2026年10月3日確認)
- 国税庁「合計所得金額の計算について(令和8年分)」(2026年10月3日確認)
- 国税庁「[手続名]給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(2026年10月3日確認)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月、2026年10月3日確認)
- 国税庁「年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整(年末調整のしかた)」(2026年10月3日確認)
- 国税庁「No.1199 基礎控除」(2026年10月3日確認)
- 国税庁「No.1410 給与所得控除」(2026年10月3日確認)
- 国税庁「No.1191 配偶者控除」(2026年10月3日確認)
更新履歴
- 初版作成(国税庁「令和8年分 年末調整のしかた」等で数値を確認・最終確認日2026年9月30日)
- 2026年10月3日:控除額の表と記入例の計算を国税庁「令和8年分 年末調整のしかた」等で再確認し、写真を追加
この記事は、公式資料の確認、構成整理、文章の点検、図表の作成にAIを補助的に使用しています。数値は国税庁等の公式資料と照合し、出典と確認日を明示しています。編集方針は編集方針をご覧ください。