令和8年分(2026年分)の年末調整は、令和8年度税制改正による所得税の基礎控除の引上げと給与所得控除の最低保障額の引上げ、それに伴う扶養親族等の所得要件の見直しが反映される最初の年末調整です。改正は2026年12月1日に施行され、12月の年末調整で1年分をまとめて計算し直します。
30秒でわかる答え
- 基礎控除:合計所得金額489万円以下なら104万円(令和7年分は所得に応じて95万〜68万円)。489万円超655万円以下は67万円、655万円超2,350万円以下は62万円。
- 給与所得控除:最低保障額が65万円から74万円に。給与収入190万円以下の人(190万円超220万円未満の人も実質的に同程度)が対象。
- 扶養親族等の所得要件:合計所得金額58万円以下から62万円以下へ。給与収入だけなら123万円以下から136万円以下へ。
- 生命保険料控除:23歳未満の扶養親族がいる人は、一般生命保険料控除(新契約)の上限が4万円から6万円に(令和8・9年分)。
- 反映の仕方:11月までの毎月の天引きは変わらず、12月の年末調整で改正後の控除を使って1年分を精算します。多くの人は、控除が増える分だけ年税額が下がります。
最終確認日:2026年10月3日/主な出典:国税庁「令和8年分 年末調整のしかた」「源泉所得税の改正のあらまし(令和8年4月)」
令和8年分の年末調整では、基礎控除の引上げや扶養親族の所得要件の見直しが反映されます(写真は東京・品川駅の朝の通勤風景)。写真:mdid/Wikimedia Commons(CC BY 2.0)
この記事の対象:勤務先で2026年12月に年末調整を受ける会社員・パート・アルバイトの方/家族を扶養に入れている、または家族の扶養に入っている方/「年収の壁」「178万円」などの報道を見て、年末調整で何が変わるか知りたい方
結論:令和8年分の年末調整で変わること
国税庁の「昨年と比べて変わった点」では、令和8年分の年末調整に関係する変更として、次の2つが挙げられています。
- 所得税の基礎控除の引上げ等(基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件)
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
| 項目 | 令和7年分 | 令和8年分 | 主な影響 |
|---|---|---|---|
| 基礎控除(合計所得金額489万円以下) | 95万円・88万円・68万円(所得で異なる) | 104万円 | 控除が増え、課税される所得が減る |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 | 同上 |
| 基礎控除(655万円超2,350万円以下) | 58万円 | 62万円 | 同上 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 | 給与収入が低い人の給与所得が減る |
| 扶養親族等の所得要件 | 58万円以下(給与収入123万円以下) | 62万円以下(給与収入136万円以下) | 扶養に入れられる家族の範囲が広がる |
| 一般生命保険料控除の上限(23歳未満の扶養親族がいる場合) | 4万円 | 6万円 | 該当する世帯の控除が増える |
なお、合計所得金額が2,350万円を超える人の基礎控除額は改正されていません(48万円・32万円・16万円・0円の区分のまま)。また、給与収入が220万円を超える部分の給与所得控除額も変わりません。
いつから反映される?11月までの給与はどうなる?
改正は2026年12月1日に施行され、令和8年分以後の所得税に適用されます。ただし、国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています(年末調整のしかた)。
- 1月〜11月:これまでどおり「令和8年分 源泉徴収税額表」で毎月の所得税が天引きされます。
- 12月の年末調整:引上げ後の基礎控除額と「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」で1年分の税額を計算し、1年間の天引き額との差額を精算します。
- 2027年1月以降:改正を反映した「令和9年分 源泉徴収税額表」で毎月の天引きが行われます。
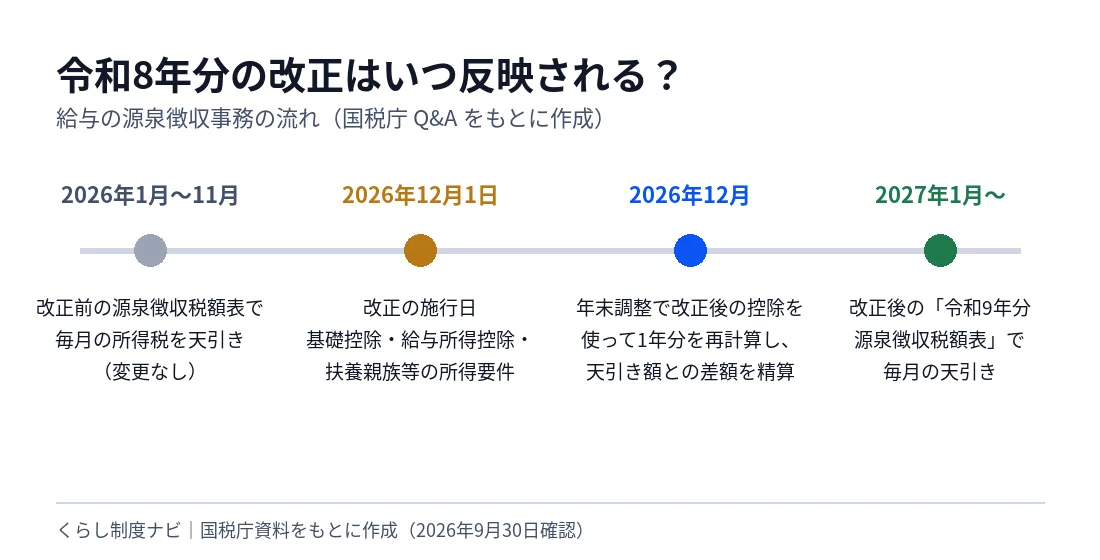
国税庁の改正Q&Aでは、12月1日より前でも、改正後の内容を反映した申告書を受け取って年末調整に使ってよいとされています。書類の配布が11月ごろになる勤務先も多いため、提出時期は勤務先の案内に従ってください。
一方で、2026年11月30日までに退職などでその年最後の給与の支払を受けた人は、年末調整では改正前の控除額で計算されます。改正後の基礎控除などを適用するには、確定申告が必要です(同Q&A)。
基礎控除はいくらになる?
令和8年分の基礎控除は、所得税法の本則の62万円(改正前58万円)に、租税特別措置法による加算額を足した金額です。加算額は合計所得金額489万円以下で42万円、489万円超655万円以下で5万円で、この加算は居住者だけに適用されます(タックスアンサーNo.1199)。
| 本人の合計所得金額 | 給与だけの場合の収入金額の目安 | 令和7年分 | 令和8年分 | 令和10年分以後 |
|---|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 206万円超475万1,999円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 475万1,999円超665万5,556円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 665万5,556円超850万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 850万円超2,545万円以下 | 58万円 | 62万円 | 62万円 |
| 2,350万円超2,400万円以下 | — | 48万円 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | — | 32万円 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | — | 16万円 | 16万円 | 16万円 |
| 2,500万円超 | — | 0円 | 0円 | 0円 |
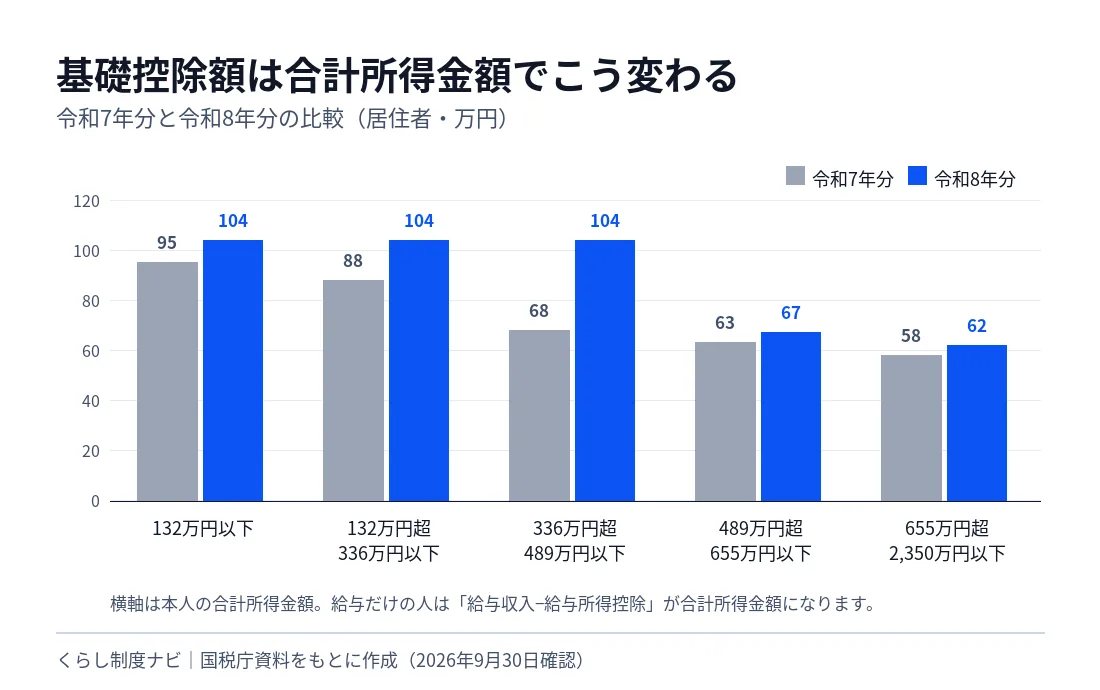
令和8・9年分は、合計所得金額489万円以下なら一律104万円です。令和10年分以後は、132万円以下の99万円を除き62万円になる予定で、現時点の制度では「令和8・9年分だけの上乗せ」がある形です。
年末調整では、「基礎控除申告書」に本人の合計所得金額の見積額を書き、この表の区分で控除額を記入します。具体的な書き方は「基礎控除申告書の書き方」で整理しています。
給与所得控除はどう変わる?「178万円」の意味は?
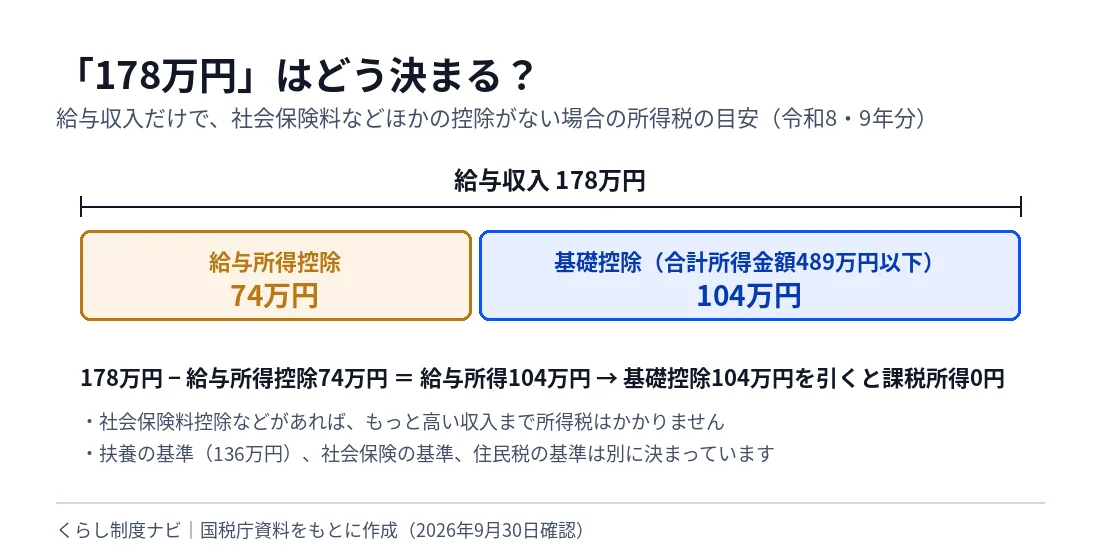
給与所得控除は、給与収入から差し引いて「給与所得」を出すための控除です。令和8年度改正で最低保障額が65万円から69万円に引き上げられ、さらに令和8・9年分は5万円を上乗せする特例があるため、給与収入190万円以下の人の給与所得控除は74万円になります(タックスアンサーNo.1410)。
| 給与等の収入金額 | 令和7年分 | 令和8・9年分 | 令和10年分以後 |
|---|---|---|---|
| 190万円以下 | 65万円 | 74万円 | 収入金額×30%+8万円(69万円未満なら69万円) |
| 190万円超220万円以下 | 収入金額×30%+8万円 | 74万円(※) | 収入金額×30%+8万円(69万円未満なら69万円) |
| 220万円超 | 改正なし | 改正なし | 改正なし |
令和8年度税制改正の大綱の概要では、所得税の課税最低限を「178万円まで特例的に先取りして引き上げる」とされています(大綱の概要)。ニュースなどで見る「178万円」は、給与所得控除74万円と基礎控除104万円を足した金額です。給与収入だけで、社会保険料などほかの控除がない場合、給与収入178万円までは所得税がかからない、という意味になります。
| 金額の目安 | 何の基準か | 注意点 |
|---|---|---|
| 178万円 | 本人の所得税がかからない給与収入の目安(74万円+104万円) | 社会保険料控除などがあればもっと高い収入まで所得税はかかりません |
| 136万円 | 家族を扶養親族・同一生計配偶者にできる給与収入の上限(合計所得金額62万円) | 所得税の扶養の基準です |
| 163万円 | 勤労学生控除を受けられる給与収入の上限(合計所得金額89万円以下) | 学生本人の所得税の基準です |
| 社会保険の「130万円」など | 健康保険の被扶養者などの基準 | 所得税とは別の制度で、基準も別に決まっています |
個人住民税については、同じ大綱の概要で、給与所得控除の最低保障額の引上げと5万円の特例(令和9年度分・令和10年度分)が示されています。住民税の非課税ラインや扶養の基準は所得税と同じではないため、お住まいの自治体の案内で確認してください。
扶養に入れる家族の所得要件はどう変わる?
基礎控除の引上げに合わせて、扶養控除などの対象となる家族の所得要件も引き上げられました。家族の給与所得も改正後の給与所得控除(74万円など)で計算します。
| 家族の区分 | 改正後の所得要件(給与だけの場合の収入) | 改正前(給与だけの場合の収入) |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生(本人) | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
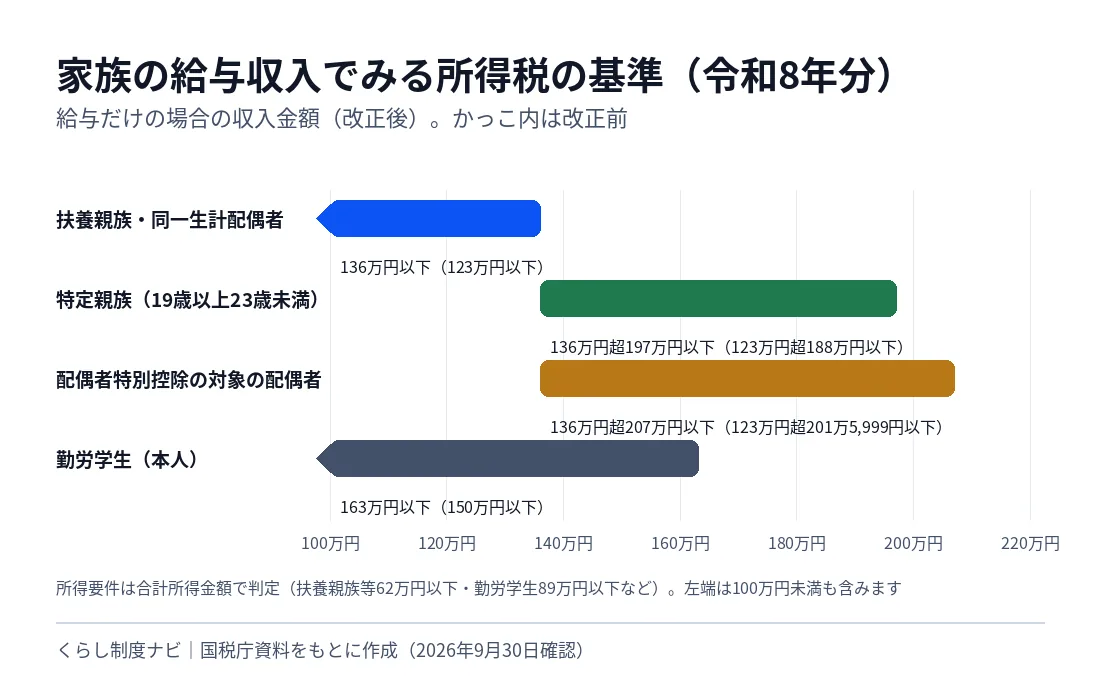
この改正は2026年12月1日以後に支払う給与から適用されます。改正で新たに扶養親族等の要件を満たすことになった家族について控除を受けるには、「扶養控除等(異動)申告書」などの提出が必要です。国税庁の改正Q&Aでは、異動月日及び事由の欄に「令和8年12月1日 改正」のように書く例が示されています。
たとえば、2026年の給与収入が130万円の配偶者やアルバイトの子は、改正前は所得要件(123万円以下)を超えていましたが、改正後は136万円以下なので扶養親族等の要件を満たします。家族の年収が123万円超136万円以下になりそうな人は、勤務先に出す申告書の記入漏れに注意してください。
改正で扶養に入れる家族が増えると、税額にもはっきり差が出ます。たとえば16歳以上19歳未満の子どもがアルバイトで給与収入130万円の場合、改正前の基準(123万円以下)では扶養親族になりませんでしたが、改正後(136万円以下)は扶養控除38万円の対象です。親の所得税率が10%なら、所得税は38万円×10%×102.1%で約3万8,800円少なくなります。ただし、健康保険の扶養の基準(130万円など)は別の制度なので、そちらも確認が必要です。
生命保険料控除の特例とは?
令和8・9年分は、年齢23歳未満の扶養親族がいる人について、新契約の一般生命保険料控除の計算方法が変わります。対象は2004年(平成16年)1月2日以後に生まれた扶養親族です。
| 1年間の新生命保険料 | 通常の控除額 | 23歳未満の扶養親族がいる場合 |
|---|---|---|
| 2万円以下 | 全額 | 全額(3万円以下まで) |
| 2万円超4万円以下 | ×1/2+1万円 | 3万円以下は全額/3万円超6万円以下は×1/2+1万5,000円 |
| 4万円超8万円以下 | ×1/4+2万円 | 6万円超12万円以下は×1/4+3万円 |
| 8万円超 | 一律4万円 | 12万円超は一律6万円 |
旧契約と新契約の両方がある場合の一般生命保険料控除の上限も6万円(改正前4万円)になります。一般・介護医療・個人年金の3つを合わせた上限は12万円のままです。保険料控除申告書の書き方は「保険料控除申告書の書き方」で詳しく説明しています。
年収別に税額はどれくらい変わる?(試算)
令和7年分と令和8年分の制度で、1年分の所得税(復興特別所得税を含む年税額)がどれくらい変わるかを試算しました。条件は次のとおりです。
- 単身・給与収入のみ(賞与も含めた年収)
- 社会保険料は年収の15%と仮定(実際の社会保険料は加入先や標準報酬月額で異なります)
- 基礎控除以外の所得控除(生命保険料控除など)はなし
- 年税額は、課税給与所得金額(1,000円未満切捨て)に速算表を当てはめ、102.1%を掛けて100円未満を切り捨てた額
| 年収 | 給与所得(令和8年分) | 基礎控除 令和7年分→令和8年分 | 課税給与所得 令和7年分→令和8年分 | 年税額 令和7年分→令和8年分 | 差 |
|---|---|---|---|---|---|
| 200万円 | 126万円(令和7年分は132万円) | 95万円→104万円 | 7万円→0円 | 3,500円→0円 | 3,500円 |
| 300万円 | 202万円 | 88万円→104万円 | 69万円→53万円 | 35,200円→27,000円 | 8,200円 |
| 500万円 | 356万円 | 68万円→104万円 | 213万円→177万円 | 117,900円→90,300円 | 27,600円 |
| 600万円 | 436万円 | 68万円→104万円 | 278万円→242万円 | 184,200円→147,500円 | 36,700円 |
| 800万円 | 610万円 | 63万円→67万円 | 427万円→423万円 | 435,400円→427,200円 | 8,200円 |
| 1,000万円 | 805万円 | 58万円→62万円 | 597万円→593万円 | 782,500円→774,400円 | 8,100円 |
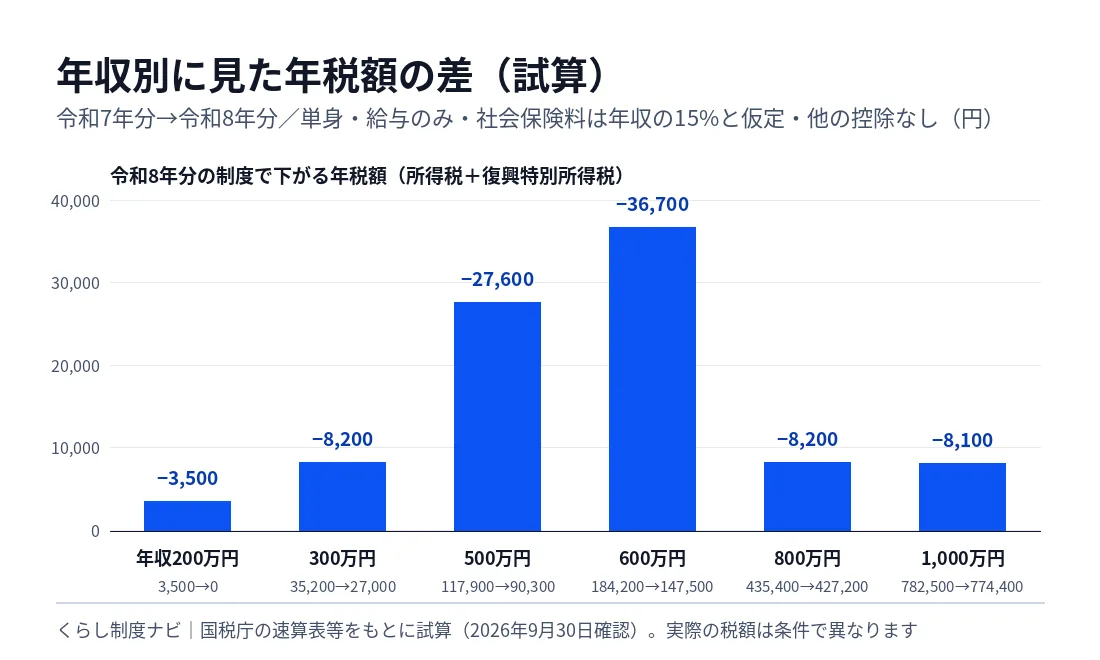
計算例として、年収500万円の人を見てみます。
- 給与所得:500万円÷4=125万円(1,000円未満切捨て)→125万円×3.2-44万円=356万円
- 課税給与所得(令和8年分):356万円-社会保険料75万円-基礎控除104万円=177万円
- 年調所得税額:177万円×5%=88,500円
- 年調年税額:88,500円×102.1%=90,358円→100円未満切捨てで90,300円
- 令和7年分の制度(基礎控除68万円)なら課税給与所得213万円→年税額117,900円。差は27,600円
ここで示したのは1年分の税額の差で、年末調整の還付額そのものではありません。還付額は「1年間に天引きされた所得税-年末調整で確定した年税額」で決まります。還付の目安は「年末調整の還付金はいつ・いくら戻る?」で試算しています。
手元の数字で試算する
控除後の課税所得や所得税額を確認したい場合は、KurashiQの「課税所得の計算」「所得税の計算」、年末調整の差額は「年末調整の還付・追徴の計算」で整理できます。給与所得や控除額は令和8年分の数字を自分で入力して使ってください。端数処理の違いで年末調整の結果と数十円程度ずれることがあります。
会社員が年末調整で確認・記入すること
令和8年分の年末調整で、会社員が特に確認したいのは次の点です。
- 扶養控除等(異動)申告書:家族の2026年の見込み収入を確認し、改正で新たに扶養親族等に当たる家族がいれば記入する(異動月日及び事由の例「令和8年12月1日 改正」)。
- 基礎控除申告書(配偶者控除等申告書・特定親族特別控除申告書・所得金額調整控除申告書と兼用):本人の合計所得金額の見積額を書き、改正後の区分で基礎控除額を記入する(書き方)。
- 保険料控除申告書:生命保険料・地震保険料などの控除証明書をそろえる。23歳未満の扶養親族がいる場合は、その扶養親族の有無・氏名の欄を確認する(書き方)。
- 住宅ローン控除:2年目以降の人は、税務署から届いた申告書と金融機関の残高証明書を提出する。
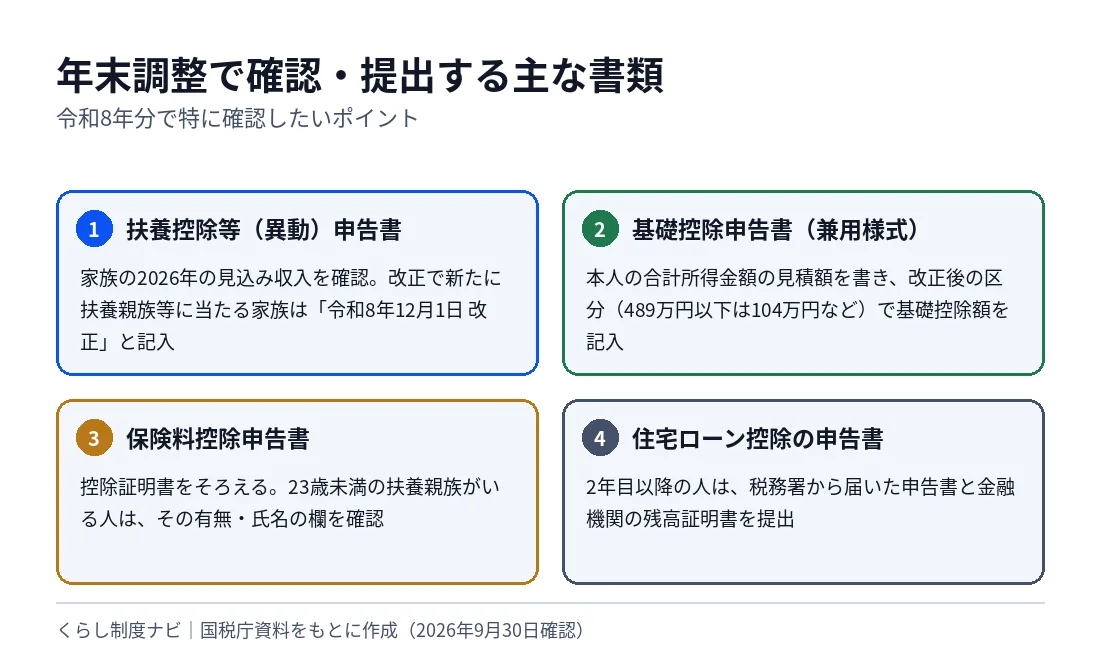
勤務先によっては紙ではなく年末調整ソフトやクラウドの画面で入力します。その場合も、入力する項目の考え方は同じです。
年末調整だけでは済まない人は?
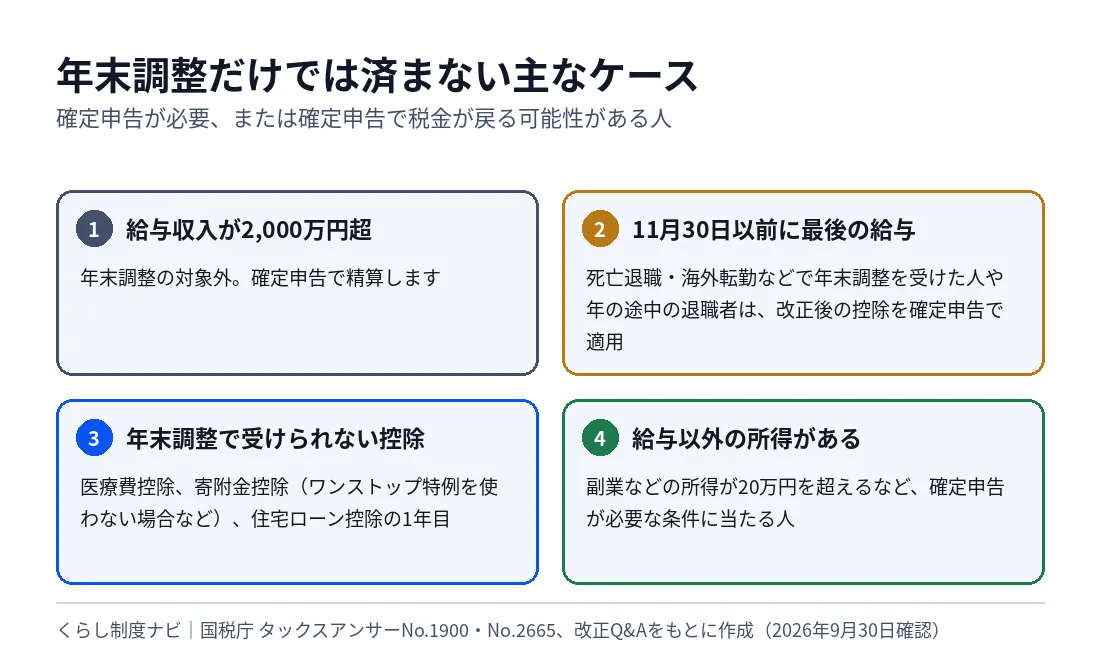
次のような人は、年末調整を受けても確定申告が必要になったり、確定申告をすると税金が戻る可能性があったりします(タックスアンサーNo.1900、No.2665)。
- その年の給与収入が2,000万円を超える人(年末調整の対象外)
- 2026年11月30日以前にその年最後の給与を受けて年末調整を受けた人(死亡による退職、海外転勤による非居住者化、休職して年末までに復職していない場合など)や、年の途中で退職して年末調整を受けていない人(改正後の控除は確定申告で適用)
- 医療費控除、寄附金控除(ふるさと納税でワンストップ特例を使わない場合など)、住宅ローン控除の1年目を受ける人
- 給与以外の所得(副業など)が20万円を超える人など、確定申告が必要な条件に当たる人
- 公的年金の受給者で、改正により新たに扶養親族等の要件を満たす家族の控除を受けたい人(公的年金は原則として2026年12月の年金支払時に基礎的控除額の改正分が精算されますが、新たな扶養親族等の控除は確定申告で受けます)
写真:Ebiebi2/Wikimedia Commons(CC BY-SA 4.0)

還付を受けるための確定申告(還付申告)は、その年の翌年1月1日から5年間提出できます。
この記事のポイント
- 令和8年分は基礎控除が合計所得489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円に
- 給与所得控除の最低保障額は74万円に。扶養親族等の所得要件は62万円以下(給与収入136万円以下)
- 11月までの天引きは変わらず、12月の年末調整で精算。試算では年収500万円で年27,600円、600万円で36,700円の減税
扶養親族等の所得要件(給与収入だけなら136万円以下)を、勤務先の社会保険や健康保険の扶養の基準と分けて確認したいときは、次の計算機を使えます。個別の扶養の可否を決めるものではありません。
よくある質問
11月までの給与明細の所得税が変わらないのはなぜですか?
改正の施行日が2026年12月1日で、国税庁が「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としているためです。改正後の控除は、12月の年末調整で1年分をまとめて反映します。
年末調整の書類を11月中に出しても、改正後の内容で書いてよいですか?
国税庁の改正Q&Aでは、12月1日より前に改正後の内容を反映した申告書を受け取ってよいとされています。勤務先から配られた令和8年分の様式と記入案内に従ってください。
家族の年収が130万円です。扶養に入れられますか?
所得税では、家族の合計所得金額が62万円以下(給与だけなら136万円以下)であれば扶養親族等の所得要件を満たします。130万円なら要件内です。ただし、健康保険の被扶養者の基準は所得税とは別なので、加入している健康保険の案内で確認してください。
「年収の壁」はすべて178万円になったのですか?
いいえ。178万円は、給与収入だけでほかの控除がない人の「本人の所得税がかからない目安」です。扶養の基準(136万円)や社会保険の基準、住民税の基準は別に決まっています。
令和8年分の源泉徴収票の様式は変わりますか?
国税庁の改正Q&Aでは、この改正に伴う給与所得の源泉徴収票の様式の変更はないとされています。ただし同じQ&Aで、国税システムの更改に伴い、令和8年8月以降は給与所得の源泉徴収票を含むすべての法定調書の様式が変わるとされています(国税庁 改正Q&A Q3-3)。
関連する記事:給与から天引きされる社会保険料のうち雇用保険料は「2026年度の雇用保険料率」、パート・アルバイトの時給の見直し時期は「最低賃金2026はいつ適用?」、所得や税額を証明する書類は「課税証明書と納税証明書の違い」で整理しています。
自分の税額を確かめたいときは?
この記事は所得税(国税)の年末調整についての説明で、個人住民税の計算は含みません。自分の年税額や還付額は、勤務先から受け取る源泉徴収票や年末調整の結果で確認してください。
家族が扶養親族等に当たるかどうか、健康保険の扶養の扱いなど個別の判断は、勤務先の給与担当者や所轄の税務署、加入している健康保険に確認してください。
公式情報・出典
- 国税庁「令和8年分 年末調整のしかた」(2026年10月3日確認)
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」(令和8年4月、2026年10月3日確認)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月、2026年10月3日確認)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」(2026年10月3日確認)
- 国税庁「No.1199 基礎控除」(2026年10月3日確認)
- 国税庁「No.1410 給与所得控除」(2026年10月3日確認)
- 国税庁「No.2665 年末調整の対象となる人」(2026年10月3日確認)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(2026年10月3日確認)
- 国税庁「令和8年分 源泉徴収税額表」(2026年10月3日確認)
- 総務省掲載「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定、2026年10月3日確認)
更新履歴
- 初版作成(国税庁「令和8年分 年末調整のしかた」等で数値を確認・最終確認日2026年9月30日)
- 2026年10月3日:各表と年収別の試算を国税庁「令和8年分 年末調整のしかた」「源泉所得税の改正のあらまし(令和8年4月)」で再計算・再確認し、写真を追加
この記事は、公式資料の確認、構成整理、文章の点検、図表の作成にAIを補助的に使用しています。数値は国税庁等の公式資料と照合し、出典と確認日を明示しています。編集方針は編集方針をご覧ください。