医療費控除は「医療費が10万円を超えたら」と覚えられがちですが、総所得金額等が200万円未満の人は、総所得金額等の5%を超えた分から対象になります。会社員でも年末調整では受けられず、確定申告(還付申告)が必要です。
30秒でわかる答え
- いくらから:1年間(1月〜12月)に支払った医療費から保険金などの補塡分を引き、さらに10万円を引いた額が控除額(最高200万円)。
- 5%の基準:総所得金額等が200万円未満なら、10万円ではなく総所得金額等×5%を引く。給与収入だけなら年収およそ297万円未満が目安(令和8年分)。
- 戻る額:所得税は「控除額×所得税率」。控除額10万円・税率10%なら約1万円。翌年度の住民税も約1万円(控除額×10%)軽くなる目安。
- 年末調整では不可:翌年1月1日から5年以内に確定申告(還付申告)をする。「医療費控除の明細書」を添付。
- 別の選択肢:対象の市販薬が年12,000円を超えたら、セルフメディケーション税制(上限88,000円)も検討。通常の医療費控除とは併用不可。
最終確認日:2026年10月2日/主な出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」「No.1129 セルフメディケーション税制」「No.2030 還付申告」
自分の控除額を30秒で計算する
医療費の合計・補塡額・総所得金額等を入れると、KurashiQの「医療費控除額の計算」で控除額の目安を確認できます(申告額の保証ではありません)。
※2026年10月2日時点の国税庁資料に基づく一般情報です(タックスアンサーは令和8年4月1日現在法令等)。個別の判断は所轄の税務署・税理士にご確認ください。
この記事の対象:会社員・パートで医療費が多かった年に「申告すべきか」を判断したい方/家族の医療費をまとめたい方/市販薬のセルフメディケーション税制と迷っている方
医療費控除はいくらから受けられる?
1年間に支払った医療費から保険金などの補塡分を引いた額が、10万円を超えた分から受けられます。控除額の上限は200万円です(国税庁 No.1120)。10万円を少し超えただけの年は、控除もわずかです。たとえば医療費12万円なら控除額は2万円で、所得税率10%の人に戻る所得税は約2,000円、翌年度の住民税も約2,000円軽くなる程度。申告の手間と見比べて決めてよい金額です。
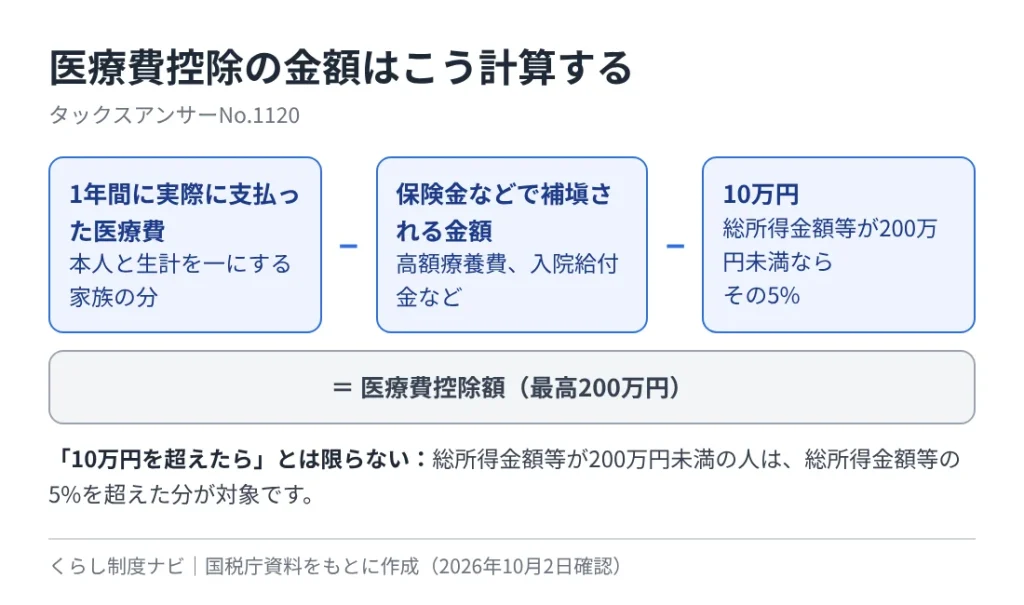
国税庁の計算式は次のとおりです。
医療費控除額(最高200万円)=(実際に支払った医療費の合計額 − 保険金などで補塡される金額)− 10万円
※その年の総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」
- 対象期間:その年の1月1日から12月31日までに実際に支払った医療費。未払いの医療費は、支払った年の対象になります。
- 対象者:自分のほか、生計を一にする配偶者やその他の親族のために支払った医療費も含められます。
- 補塡される金額:生命保険の入院給付金、健康保険の高額療養費・家族療養費・出産育児一時金などは差し引きます。
つまり「10万円を超えたら全額戻る」のではなく、10万円(または5%)を超えた部分だけが所得から差し引かれる仕組みです。たとえば医療費が年15万円、補塡なし、総所得金額等が200万円以上なら、控除額は5万円です。
総所得金額等が200万円未満なら、いくらから?
総所得金額等の5%を超えた分からです。総所得金額等が150万円なら、7万5,000円を超えた医療費が対象になります。国税庁 No.1131 も、通常の医療費控除の下限を「10万円と総所得金額等の5パーセント相当額のいずれか低い方の金額」と説明しています。パート収入の人や育休で収入が減った年など、「うちは10万円いかないから関係ない」と思い込みやすい人ほど、確認する価値があります。
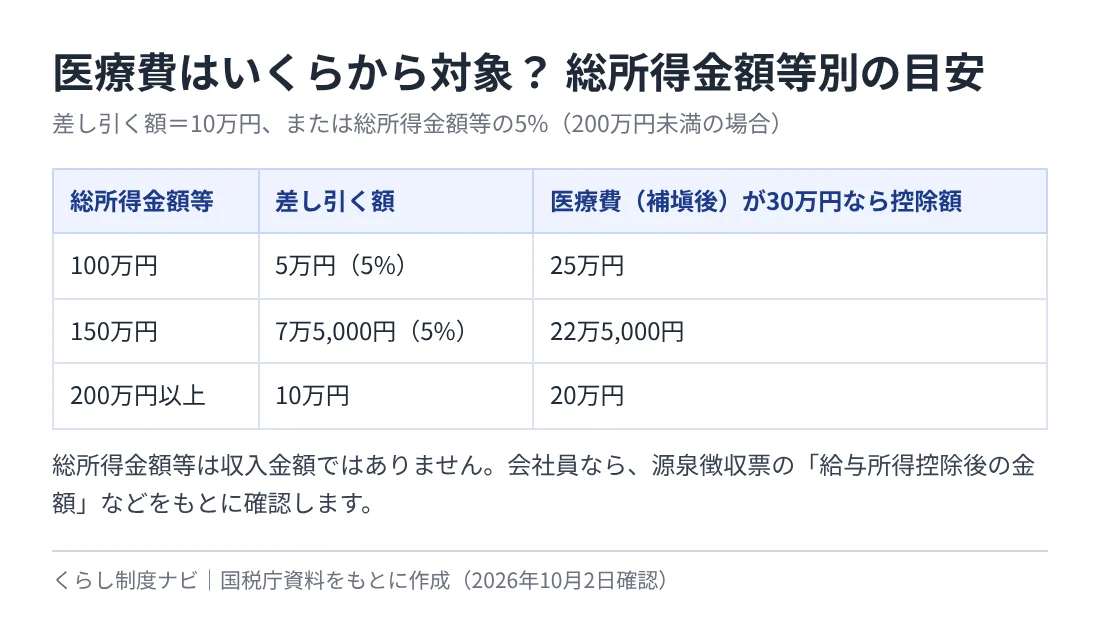
「総所得金額等」は年収(収入金額)ではありません。給与収入だけの人なら、源泉徴収票の「給与所得控除後の金額」がおおむねこれに当たります。令和8年分の給与所得控除(国税庁 No.1410)で年収に置き換えると、次のような目安になります。
| 給与収入(年収) | 給与所得(総所得金額等の目安) | 差し引く額 |
|---|---|---|
| 150万円 | 76万円 | 3万8,000円(5%) |
| 200万円 | 126万円 | 6万3,000円(5%) |
| 250万円 | 167万円 | 8万3,500円(5%) |
| 約297万円以上 | 約200万円以上 | 10万円 |
パートや年金収入が中心の家族、育休で収入が減った年などは、10万円に届かなくても医療費控除が使えることがあります。ただし、所得税が源泉徴収されていなければ所得税の還付はありません(No.2030)。この場合も住民税が軽くなることがあるため、市区町村に確認するとよいでしょう。
医療費控除でいくら戻る?
戻る所得税は「医療費控除額×所得税率」が目安です。控除額10万円・所得税率10%なら約1万円(復興特別所得税を含めて10,210円)です。医療費控除は税額から直接引く「税額控除」ではなく、所得から引く「所得控除」だからです。つまり医療費控除は「払った医療費が戻る」制度ではなく、「税金が少し軽くなる」制度です。控除額10万円なら、所得税と住民税を合わせて約1.5万〜3万円(所得税率5〜20%の場合)が目安になります。
| 医療費控除額 | 所得税率5% | 所得税率10% | 所得税率20% | 住民税(10%)の目安 |
|---|---|---|---|---|
| 5万円 | 約2,500円 | 約5,000円 | 約1万円 | 約5,000円 |
| 10万円 | 約5,000円 | 約1万円 | 約2万円 | 約1万円 |
| 20万円 | 約1万円 | 約2万円 | 約4万円 | 約2万円 |
所得税率は課税される所得金額で決まり、195万円以下は5%、195万円超330万円以下は10%、330万円超695万円以下は20%です(No.2260)。住民税の所得割は所得に対して10%で、所得控除の種類は基本的に所得税と同様とされています(総務省)。そのため、所得税の確定申告をすると、翌年度の住民税も控除額×10%ほど軽くなるのが一般的な目安です。
なお、還付される所得税は「すでに源泉徴収された所得税」が上限です。源泉徴収票の「源泉徴収税額」が0円の人は、申告しても所得税は戻りません(No.2030)。
自分の医療費で控除額を確認する
領収書の合計が出たら、「医療費控除額の計算」で10万円・5%のどちらが適用されるかと控除額を確認できます。
対象になる医療費・ならない医療費は?
診療・治療の費用、治療のための医薬品、通院の電車・バス代は対象です。健康診断の費用、ビタミン剤、自家用車のガソリン代・駐車場代は原則対象外です。対象になるのは、病状などに応じて一般的に支出される水準を著しく超えない部分です(国税庁 No.1122)。判断に迷う費用を一つずつ調べるより、確実に対象になる診療代・薬代・通院の交通費を家族全員分もれなく集める方が、控除額への影響は大きくなります。
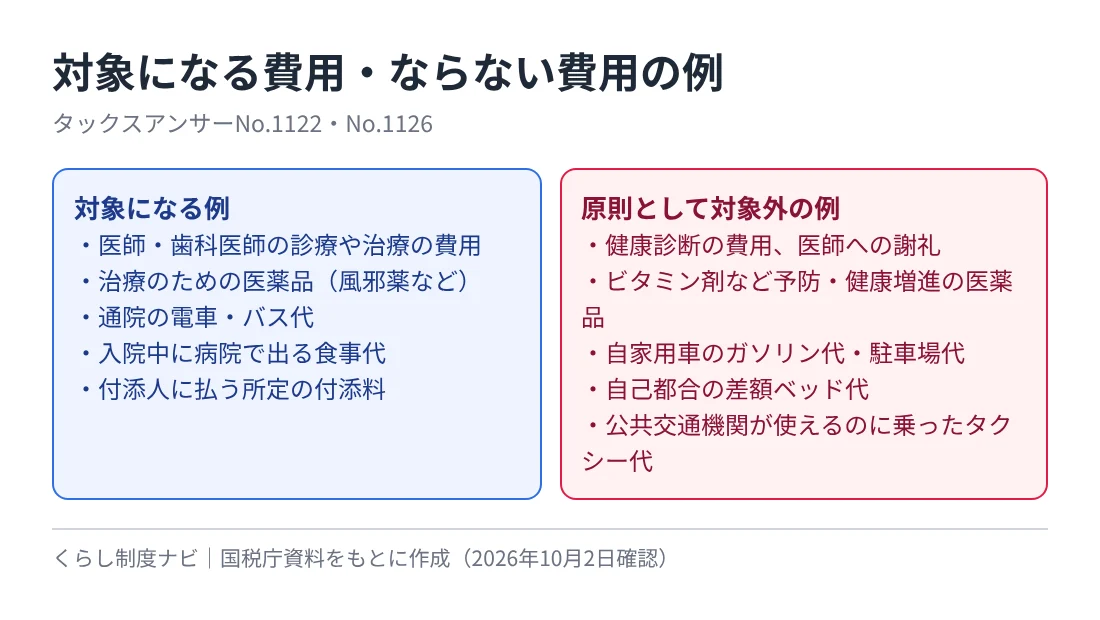
| 費用 | 扱い | ポイント |
|---|---|---|
| 医師・歯科医師の診療・治療代 | 対象 | 健康診断の費用や医師への謝礼は原則含まれない |
| 薬局で買った薬 | 治療のためなら対象 | 風邪薬は対象、ビタミン剤など予防・健康増進目的は対象外 |
| 通院の交通費 | 電車・バスは対象 | タクシー代は公共交通機関が利用できない場合を除き対象外。自家用車のガソリン代・駐車場代は対象外 |
| 入院中の食事代 | 対象 | 病院で出る食事は入院代に含まれる。出前や外食は対象外 |
| 差額ベッド代 | 本人・家族の都合なら対象外 | 寝巻きや洗面具など身の回り品も対象外 |
| 付添料 | 所定の料金は対象 | 心付けは除く。親族に付添料として払っても対象外 |
| はり・きゅう・柔道整復など | 治療のための施術は対象 | 疲れを癒す、体調を整えるといった目的は対象外 |
迷う費用は「治療のためか、予防・健康増進のためか」で考えると整理しやすくなります。歯の治療・出産費用・介護サービスなどは、国税庁が個別の具体例(No.1124・No.1128・No.1127)を公開しているので、該当する人は確認してください。
保険金を受け取った年や家族の分はどう計算する?
家族の医療費は合算して1人の申告にまとめ、10万円(または5%)の基準は合計に対して1回だけ当てはめます。保険金などは、その給付の対象になった医療費から差し引きます(No.1120)。1人にまとめる意味は、10万円の「足切り」を1回で済ませることです。夫婦が別々に申告すると足切りが2回になり、どちらにも対象額が残らないことがあります。
保険金の差し引き方:入院給付金や高額療養費は、その給付の目的となった医療費の金額が限度です。引ききれない金額があっても、ほかの医療費からは差し引きません。
| 例 | 支払った医療費 | 補塡額 | 差し引き後 |
|---|---|---|---|
| Aさんの入院 | 30万円 | 入院給付金40万円 | 0円(残り10万円はほかから引かない) |
| 家族Bさんの通院・薬 | 12万円 | なし | 12万円 |
| 合計 | 42万円 | — | 12万円 → 控除額2万円(総所得金額等200万円以上の場合) |
誰が申告するか:医療費控除は、生計を一にする家族の医療費を実際に支払った人が受けます。共働きなどで支払いを分けると、どちらも10万円に届かないことがあります。所得のある配偶者の医療費でも、生計を一にしていれば支払った人の控除の対象です(国税庁 質疑応答事例「共働き夫婦の夫が妻の医療費を負担した場合」)。所得税率が高い人が申告すると戻る額は大きくなりやすい一方、総所得金額等が200万円未満の家族が申告すると5%基準で対象額が増えることもあります。どちらが有利かは、上の式で両方計算して比べてください。
セルフメディケーション税制はいくらから?
対象の市販薬(スイッチOTC医薬品等)の購入費が年12,000円を超えた分で、控除額の上限は88,000円です。健康診断や予防接種などの「一定の取組」を行っていることが条件です(国税庁 No.1129)。通院は少ないけれど市販薬はよく買う、という人向けのもう一つの入口です。足切りが低い代わりに上限があるので、医療費が大きい年は通常の医療費控除の方が有利になりやすい関係です。
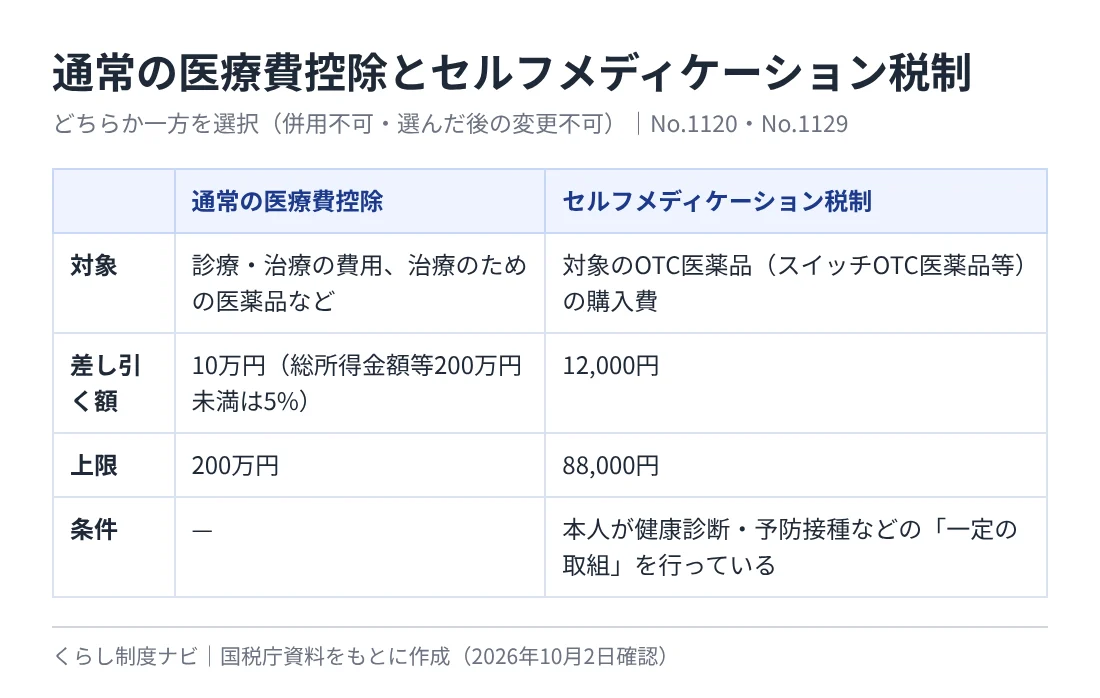
- 併用不可:通常の医療費控除とどちらか一方を選びます。選んだ後に、更正の請求や修正申告で変更することはできません(No.1131)。
- 一定の取組:勤務先の定期健康診断、保険者が行う健診・人間ドック、予防接種(インフルエンザなど)、特定健康診査、市区町村のがん検診など。申告する本人が行っている必要があります。
- 対象商品の見分け方:領収書に対象商品である旨が表示されます。一部の商品はパッケージに共通識別マークがあります。
| ケース(総所得金額等200万円以上) | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 通院・処方薬など8万円+対象市販薬3万円 | 11万円−10万円=1万円 | 3万円−12,000円=18,000円 |
| 通院・処方薬など20万円+対象市販薬1万円 | 21万円−10万円=11万円 | 対象外(12,000円以下) |
医療費が10万円に届かない年でも、市販薬をよく買う人はセルフメディケーション税制のほうが有利になることがあります。逆に、入院や通院が多い年は通常の医療費控除を選ぶのが一般的です。
会社員は年末調整で医療費控除できる?
できません。医療費控除は年末調整の対象外で、翌年1月1日から5年以内に確定申告(還付申告)をして受けます。国税庁の「源泉徴収のあらまし(令和8年版)」も、給与の源泉徴収の段階では医療費控除などの所得控除は受けられず、翌年に確定申告で受けると説明しています。会社員の落とし穴は「会社が全部やってくれる」と思って申告しないことです。逆に言えば5年さかのぼれるので、申告しそびれた過去の年の分も、今から取り戻せます。
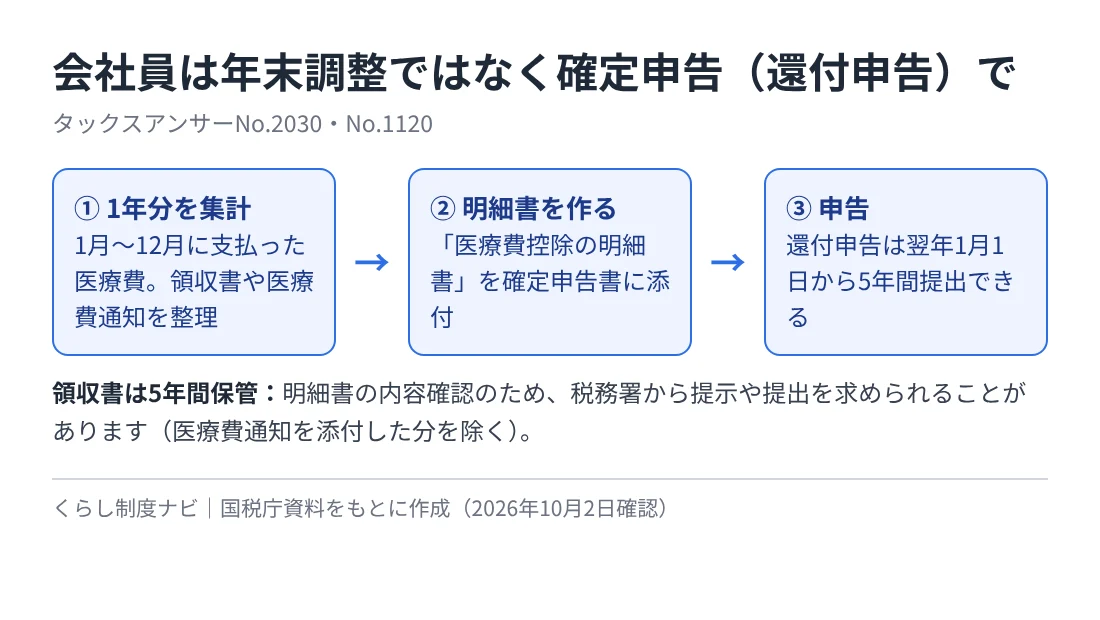
- 1. 1年分を集計:1月〜12月に支払った医療費の領収書と、健康保険組合などの「医療費のお知らせ(医療費通知)」を集めます。領収書が多い人は国税庁の「医療費集計フォーム」(Excel)が便利です。
- 2. 明細書を作る:「医療費控除の明細書」を作って確定申告書に添付します。医療費通知を添付すると明細の記載を簡略化できます。マイナポータル連携を使えば、医療費通知情報を確定申告書等作成コーナーに自動入力できます。
- 3. 申告する:還付申告は確定申告期間に関係なく、翌年1月1日から5年間提出できます(No.2030)。令和8年分なら2027年1月1日から提出できます。
- 4. 領収書を保管:明細書の内容確認のため、確定申告期限等から5年間は、税務署から領収書の提示・提出を求められることがあります(医療費通知を添付した分を除く)。
ふるさと納税のワンストップ特例を使っている人は注意:医療費控除のために確定申告をすると、ワンストップ特例の申請は無効になります。申告書には、ワンストップ特例を申請した分も含めて寄附金控除を記載してください(国税庁「確定申告をすれば税金が還付される方」)。上限額の考え方は「ふるさと納税の上限額はいくら?」で整理しています。
年末調整で受けられる控除(保険料控除・基礎控除など)の書き方は「保険料控除申告書の書き方」「基礎控除申告書の書き方」、令和8年分の変更点は「年末調整の変更点」を参照してください。
よくある質問
医療費が10万円以下でも医療費控除は受けられますか?
総所得金額等が200万円未満なら、総所得金額等の5%を超えた分が対象になるので受けられることがあります。対象の市販薬が年12,000円を超える場合は、セルフメディケーション税制も選択肢です。
医療費控除の申告に領収書の提出は必要ですか?
提出は不要で、「医療費控除の明細書」を確定申告書に添付します。ただし、確定申告期限等から5年間は税務署から提示・提出を求められることがあるため、領収書は保管してください。
過去の年の医療費控除をさかのぼって申告できますか?
還付申告は、その年の翌年1月1日から5年間提出できます。たとえば令和4年分の医療費なら、令和9年(2027年)12月31日まで申告できます。
高額療養費をもらった場合はどうなりますか?
高額療養費は「保険金などで補塡される金額」に当たるため、その対象になった医療費から差し引いて計算します。申告時に金額が決まっていなければ見込額で差し引きます。
同居していない親の医療費も合算できますか?
生計を一にしていれば、実際に医療費を支払った子の医療費控除の対象になります。国税庁の質疑応答事例では、同居していなくても常に生活費などの送金が行われている場合は「生計を一にする」とされています(同居していない母親の医療費を子供が負担した場合)。
まとめ
- 医療費控除は、補塡後の医療費が10万円(総所得金額等200万円未満ならその5%)を超えた分が対象。上限200万円。
- 戻る所得税は「控除額×所得税率」、住民税も翌年度に控除額×10%ほど軽くなるのが目安。
- 会社員でも年末調整では受けられない。翌年1月1日から5年以内に確定申告(還付申告)を。
- 判断のポイント:戻るのは医療費そのものではなく「控除額×税率」。家族の分を1人にまとめ、所得が低い家族がいるなら5%基準でも計算してみる。申告しそびれた年も5年以内なら間に合う。
この記事で判断しないこと
- 個別の費用が医療費控除の対象になるかどうかの最終判断
- あなたの正確な還付額・住民税の減額
- 「生計を一にする」に当たるかどうかの判断
- 税務署・税理士の個別助言の代替
個別の判断は、所轄の税務署(電話相談センター)や税理士にご確認ください。
公式情報・出典
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)(2026年10月2日確認)
- 国税庁「No.1122 医療費控除の対象となる医療費」(2026年10月2日確認)
- 国税庁「No.1126 医療費控除の対象となる入院費用の具体例」(2026年10月2日確認)
- 国税庁「No.1129 セルフメディケーション税制」(2026年10月2日確認)
- 国税庁「No.1131 セルフメディケーション税制と通常の医療費控除との選択適用」(2026年10月2日確認)
- 国税庁「No.2030 還付申告」(2026年10月2日確認)
- 国税庁「No.1410 給与所得控除」(令和8年分・令和9年分)(2026年10月2日確認)
- 国税庁「No.2260 所得税の税率」(2026年10月2日確認)
- 国税庁「源泉徴収のあらまし(令和8年版)第13 給与所得者の確定申告」(PDF)(2026年10月2日確認)
- 国税庁「医療費控除を受ける方へ」(確定申告特集)(2026年10月2日確認)
- 国税庁「確定申告をすれば税金が還付される方」(2026年10月2日確認)
- 国税庁 質疑応答事例「共働き夫婦の夫が妻の医療費を負担した場合」(2026年10月2日確認)
- 国税庁 質疑応答事例「同居していない母親の医療費を子供が負担した場合」(2026年10月2日確認)
- 総務省「個人住民税」(2026年10月2日確認)
関連記事:年末調整の変更点【令和8年分】/年末調整の還付金はいつ・いくら?/保険料控除申告書の書き方/ふるさと納税の上限額はいくら?
この記事は、公式資料の確認、構成整理、文章の点検、図表の作成にAIを補助的に使用しています。数値は国税庁等の公式資料と照合し、出典と確認日を明示しています。編集方針は編集方針をご覧ください。