ふるさと納税の「控除上限額」は、その年の所得・家族構成・ほかの控除で一人ひとり違います。総務省は年収別の目安表を示していますが、実際の上限は住民税の所得割額などから計算する必要があります。
この記事では、国税庁のタックスアンサーと総務省の公式ページに沿って、上限の決まり方・早見表の読み方・確認手順を整理します。概算にはKurashiQの「ふるさと納税の控除上限概算」も使えます。
※2026年10月3日時点の一般情報です。ふるさと納税の控除上限は個別事情で変わります。最終判断はお住まいの市区町村・所轄の税務署・税理士にご確認ください。
30秒でわかる答え
- 実質負担:上限内なら、寄附額のうち2,000円を超える部分が所得税・住民税から控除される(総務省・国税庁)。
- 上限の核:住民税の特例控除は所得割額の20%が限度。これを超えると自己負担が2,000円を超える。
- 早見表:総務省資料の例では、給与収入500万円・独身で約6.1万円、750万円・独身で約11.8万円(あくまで目安)。
- 確実な確認:住民税決定通知書の所得割額と所得税率から計算する。令和8年分は基礎控除等の改正があるため、過去の年収別表をそのまま使わない。
- 手続:原則は確定申告。給与所得者等で5団体以内ならワンストップ特例も可。
最終確認日:2026年10月3日/主な出典:国税庁「No.1155 ふるさと納税(寄附金控除)」、総務省「税金の控除について」
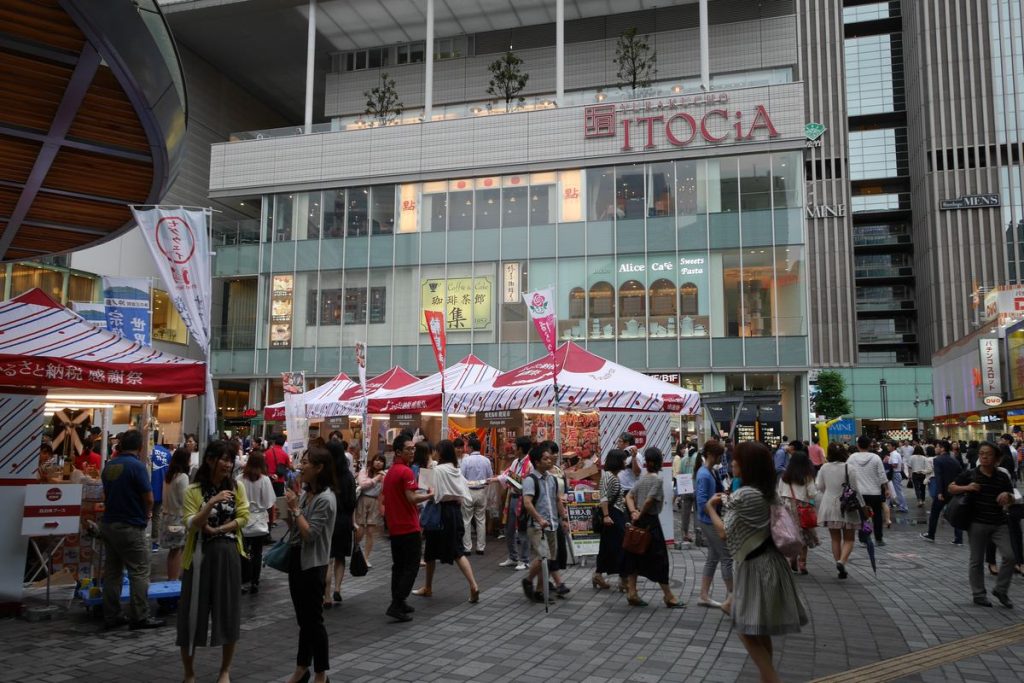
ふるさと納税は応援したい自治体に寄附する制度。上限額の内側なら、寄附額のうち2,000円を超える部分が所得税・住民税から控除されます(写真は2016年、東京・有楽町駅前広場の「ふるさと納税感謝祭」)。写真:運転太郎/Wikimedia Commons(CC BY 3.0)
自分の上限を30秒で概算する
住民税の所得割額と所得税率が分かれば、KurashiQの「ふるさと納税の控除上限概算」で特例枠から逆算した目安を確認できます(保証ではありません)。
この記事の対象:会社員・パートでふるさと納税の上限を知りたい方/共働き・扶養ありで家族構成の違いを確認したい方/ワンストップ特例と確定申告のどちらにするか整理したい方
この記事の目次
結論:上限額はどう決まる?
上限を決めるのは年収そのものより「住民税の所得割額」と「所得税率」です。同じ年収でも、扶養家族や住宅ローン控除・医療費控除があると上限は下がります。「年収○万円だからこの額」と決め打ちしないことが、実質2,000円を守るいちばんの近道です。
ふるさと納税は、選んだ自治体への寄附のうち2,000円を超える部分について、一定の上限まで所得税と個人住民税から控除を受けられる制度です(国税庁 No.1155、総務省)。
上限は「年収だけで一意に決まる金額」ではなく、次の要素で決まります。
- 課税所得・所得税率(復興特別所得税を含む率で計算する場合がある)
- 住民税の所得割額(特例控除の上限=所得割の20%)
- 家族構成・ほかの所得控除(配偶者控除、扶養控除、医療費控除、住宅ローン控除など)
そのため、ポータルサイトの年収シミュレーターも目安に過ぎません。総務省も「具体的な上限額の計算は、お住まいの市区町村の住民税担当部署へ」としています(総務省 FAQ)。
年収・家族構成別の早見表(総務省の目安)
独身・給与収入500万円で約6.1万円、750万円で約11.8万円が総務省の目安です。ただしこの表は2022年4月の資料に載っているもので、令和8年分の基礎控除などの改正前の税制が前提です。大まかな桁をつかむのに使い、最終的な金額は自分の所得割額で確かめるのが安全です。
総務省の説明資料「ふるさと納税制度とは」には、全額(2,000円を除く)控除されるふるさと納税額の年間上限の目安として、次の表が示されています。
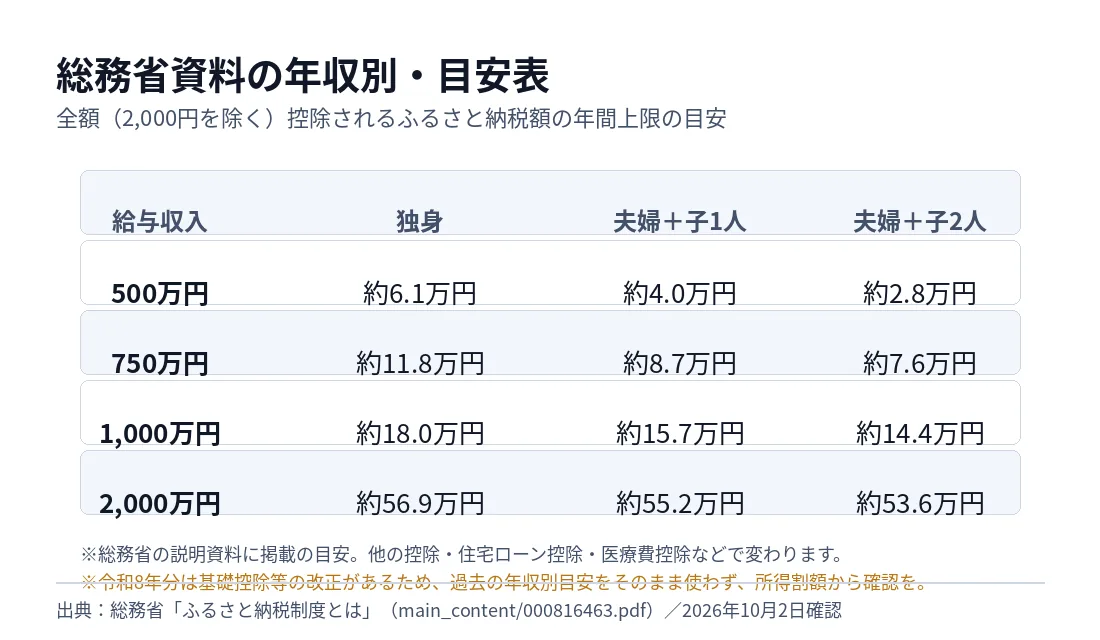
| 給与収入 | 独身 | 夫婦+子1人 | 夫婦+子2人 |
|---|---|---|---|
| 500万円 | 約6.1万円 | 約4.0万円 | 約2.8万円 |
| 750万円 | 約11.8万円 | 約8.7万円 | 約7.6万円 |
| 1,000万円 | 約18.0万円 | 約15.7万円 | 約14.4万円 |
| 2,000万円 | 約56.9万円 | 約55.2万円 | 約53.6万円 |
この表の読み方と注意点
- 数字は総務省が示す目安です。同じ年収でも、社会保険料・生命保険料・住宅ローン控除・医療費控除などで上限は上下します。
- 「夫婦+子」の区分は資料上の例示であり、共働きで配偶者が控除対象外の場合などは独身に近い上限になることがあります。
- 令和8年分(2026年分)は基礎控除・給与所得控除などの改正があります(関連:年末調整の変更点)。過去の年収別目安をそのまま使わず、その年の所得割額から確認してください。
- 目安より少なめに寄附し、年末に余裕があれば追加する、という進め方が安全です。
総務省の控除イメージでは、年収750万円の給与所得者(夫婦子なし・所得税の限界税率20%)が3万円を寄附した場合、所得税と住民税を合わせて2.8万円が控除され、自己負担は2,000円になる例が示されています。
早見表の次にやること
通知書の所得割額で確認する:ふるさと納税の控除上限概算
上限額の計算方法(公式)
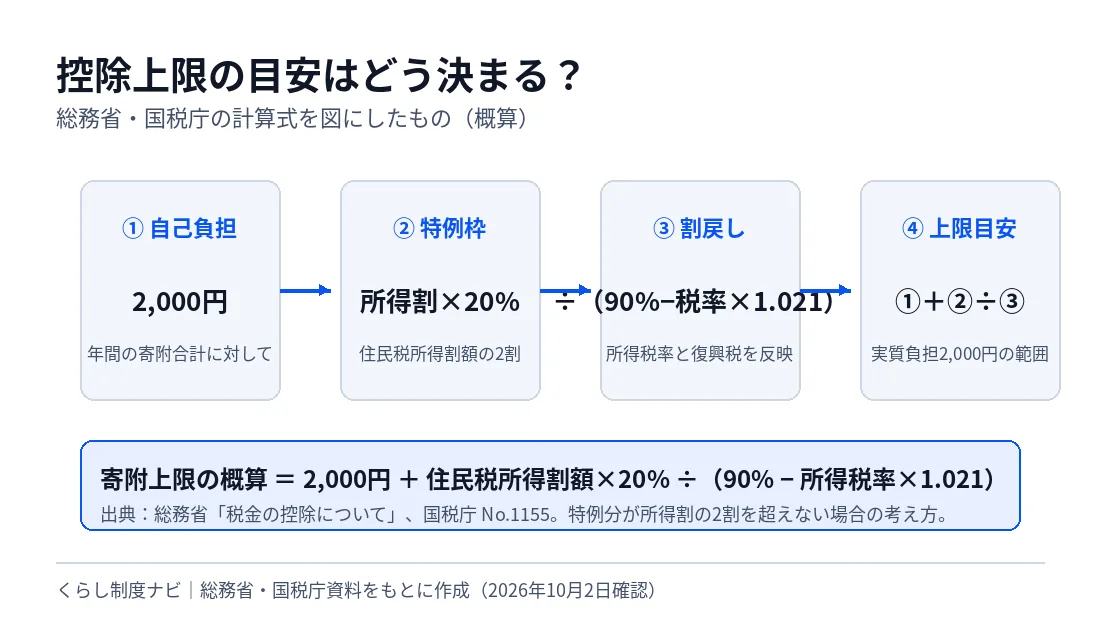
上限は「住民税の特例分が所得割額の20%に収まる寄附額」で決まります。所得税や住民税の基本分には別の限度(総所得金額等の40%・30%)もありますが、会社員の多くは特例分の20%枠が先に上限になります。
総務省「税金の控除について」と国税庁「No.1155」では、控除の内訳を次のように説明しています。
| 区分 | 計算の考え方 | 主な上限 |
|---|---|---|
| 所得税 | (寄附額−2,000円)を所得控除 → 税率分が軽減 | 対象寄附は総所得金額等の40%まで |
| 住民税・基本分 | (寄附額−2,000円)×10%を税額控除 | 対象寄附は総所得金額等の30%まで |
| 住民税・特例分 | (寄附額−2,000円)×(100%−10%−所得税率) | 所得割額の20%が限度 |
特例分が所得割の20%を超えない範囲では、寄附額から2,000円を引いた額が所得税と住民税でおおむね控除されます。超えると、実質負担は2,000円を上回ります。
実務で使う上限の概算式(特例枠が律速になる場合)は次のとおりです。
寄附上限の概算 = 2,000円 + 住民税所得割額 × 20% ÷(90% − 所得税率 × 1.021)
KurashiQ計算機(furusato-tax-limit)もこの考え方です。所得税率は国税庁 No.2260の速算表を参照。
所得税の税率区分(課税所得)の目安は次のとおりです(復興特別所得税は別途)。
| 課税される所得金額 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
分母の(90%−所得税率×1.021)は、所得税率が高いほど小さくなり、同じ所得割額でも寄附上限の目安が大きくなります。逆に税率が低い人は、所得割20%枠の割戻しが小さくなります。
自分の上限を確認する手順
住民税決定通知書の所得割額と所得税率を使えば、数分で目安が出せます。通知書は前年の所得で計算されているので、収入がほぼ同じ年なら精度の高い目安になり、収入が変わった年は控えめに見積もる必要があります。
写真:MaedaAkihiko/Wikimedia Commons(CC0)

- 住民税決定通知書を用意する(市区町村民税+都道府県民税の所得割の合計)。6月ごろに勤務先や自治体から届くことが多いです。
- 所得税率の目安を、前年の課税所得または源泉徴収票から確認する(No.2260)。
- 上の概算式、または「控除上限概算」に入力する。
- 算出額の8〜9割程度を目安に寄附し、年末の収入見込みが固まったら追加する。
- 迷う場合は、お住まいの市区町村の住民税担当、または税理士に確認する。
会社員の場合、ふるさと納税をした年の収入が基準です。年の途中で転職・ボーナス増減がある年は、前年の通知書だけを過信しない方が安全です。
ケース別の考え方
扶養家族が多い人・住宅ローン控除がある人ほど、早見表より上限が低くなりやすいです。逆に共働きで配偶者控除を使っていない人は、表の「夫婦+子」より独身の列に近くなります。家族構成の列を選び間違えることが、上限超えのよくある原因です。
| ケース | 上限の傾向 | 確認のポイント |
|---|---|---|
| 独身・給与のみ | 早見表の「独身」列に近い | 所得割額が取れれば概算式が使いやすい |
| 配偶者控除あり・子あり | 同じ年収でも独身より低めになりやすい | 扶養人数が増えると課税所得・所得割が下がる |
| 共働きで配偶者控除なし | 「夫婦+子」表より高く、独身に近いことが多い | 配偶者の年収が控除対象外か確認 |
| 住宅ローン控除あり | 特例が効きにくく、上限が下がることがある | 税理士・自治体に個別確認を推奨 |
| 年の途中で収入増減 | 前年通知とズレやすい | 見込み年収を控えめに見て寄附 |
令和8年分は基礎控除が引き上げられるため、同じ給与収入でも課税所得の見え方が変わり得ます。年末調整の数字は「変更点」と「基礎控除申告書」で確認できます。
ワンストップ特例と確定申告
控除を受ける手続は、原則として寄附した翌年の確定申告です(総務省)。確定申告不要の給与所得者等で、ふるさと納税先が5団体以内の場合は、各自治体への申請で確定申告を省略できる「ワンストップ特例」があります(国税庁 No.1155)。どちらを選んでも控除される合計額はほぼ同じで、違うのは戻り方と手間です。医療費控除などで確定申告をする年は、ワンストップの申請が無効になる点だけは覚えておきましょう。
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 対象の目安 | 確定申告不要の給与所得者等+5団体以内 | 誰でも可。6団体以上や他の控除がある人はこちら |
| 控除の出方 | 所得税からは控除せず、翌年度住民税でまとめて減額 | 所得税の還付+翌年度住民税の減額 |
| 注意 | あとから確定申告するとワンストップは無効 → 申告に寄附を含める | 申告書第二表の住民税欄(都道府県・市区町村への寄附)の記載漏れに注意 |
ワンストップ特例を使う場合の申請書の欄ごとの記入例と、2026年分の期限(2027年1月10日。自治体によって「必着」と「消印有効」があります)は「ワンストップ特例申請書の書き方と期限【2026年分】」で整理しています。
医療費控除や初年度の住宅ローン控除などで確定申告をする人は、ワンストップを申請していても寄附金控除を申告に含める必要があります。年末調整の還付金の時期は「還付金はいつ・いくら?」も参照してください。
間違えやすい点
- 返礼品の還元率で上限は増えない:上限は税の計算で決まり、返礼品の有無では変わりません。
- 2,000円は1回ごとではない:1年間の寄附合計に対して自己負担2,000円です(総務省 FAQ)。
- 指定自治体以外への寄附:総務大臣の指定を受けていない地方団体への寄附金は、ふるさと納税(特例控除)の対象外です(総務省「ふるさと納税制度とは」)。
- 上限超え:超えた部分は通常の寄附金控除の範囲で一部控除されることはあっても、「実質2,000円」にはなりません。
- 住宅ローン控除との併用:所得税・住民税の控除枠を使うため、ふるさと納税の特例が効きにくくなるケースがあります。個別確認が必要です。
- 保険料控除の記入漏れ:所得控除が増えると上限も変わります。申告書の書き方は「保険料控除申告書」へ。
写真:bryan…/Wikimedia Commons(CC BY-SA 2.0)

ワンストップ特例を使う場合は、次の計算機で、事前の条件と申請書の提出期限を確認できます。控除額や上限額は計算しません。
よくある質問
ふるさと納税の上限はいくらの年収で計算しますか?
寄附をする年(1月〜12月)の所得で決まります。会社員は源泉徴収票、自営業は確定申告書の所得を参考にしますが、最終的には住民税の所得割など個別計算が必要です。
総務省の早見表どおりに寄附して大丈夫ですか?
早見表は目安です。ほかの控除がある人は表より低くなることがあります。所得割額からの計算か、余裕を持った寄附にしてください。
共働きで配偶者控除がない場合は?
配偶者を控除対象にできない場合、表の「夫婦+子」より上限が高くなる(独身に近い)ことが多いです。やはり所得割額で確認するのが確実です。
ワンストップ特例の申請期限は?
各自治体の案内によりますが、寄附した翌年の1月10日までに必着とされることが一般的です。期限・書類は寄附先自治体の案内で確認してください。
上限を超えたらどうなりますか?
超えた分も、所得税の寄附金控除と住民税の基本分(10%)は総所得金額等の40%・30%の範囲で受けられますが、特例分は所得割額の20%で頭打ちになるため、自己負担は2,000円より増えます。たとえば所得税率20%の人が上限を1万円超えると、戻るのはおよそ3,000円で、残りの約7,000円は自己負担です。
まとめ
- 上限内なら、寄附額−2,000円が所得税・住民税から控除される仕組みです。
- 特例控除は住民税所得割の20%が限度で、ここが上限のボトルネックになります。
- 総務省の年収別表は便利な目安ですが、令和8年分は改正の影響もあるため所得割額から確認を。
- 判断のポイント:上限を少し下回る分にはほとんど損はなく、超えた分は1万円につき数千円単位で自己負担が増えます。迷ったら概算の8〜9割にとどめ、年末に収入が固まってから追加するのが合理的です。
- 概算は「ふるさと納税の控除上限概算」、手続の詳細は総務省・国税庁のページへ。
この記事で判断しないこと
この記事は公式資料に基づく一般情報です。次の内容は判断しません。
- あなた個人の正確な控除上限額
- 住宅ローン控除・医療費控除との併用結果
- 寄附先自治体の返礼品や指定状況の可否
- 税務署・税理士の個別助言の代替
個別の税額・申告可否は、お住まいの市区町村、所轄の税務署、税理士に確認してください。
公式情報・出典
- 国税庁「No.1155 ふるさと納税(寄附金控除)」(令和8年4月1日現在法令等、2026年10月3日確認)
- 国税庁「No.2260 所得税の税率」(2026年10月3日確認)
- 総務省「ふるさと納税のしくみ|税金の控除について」(2026年10月3日確認)
- 総務省「ふるさと納税 よくある質問」(2026年10月3日確認)
- 総務省「ふるさと納税制度とは」(PDF、年収別目安表、2026年10月3日確認)
- 総務省「ふるさと納税ポータルサイト」(2026年10月3日確認)
関連記事:年末調整の変更点【令和8年分】/基礎控除申告書の書き方/保険料控除申告書の書き方/年末調整の還付金はいつ・いくら?
アイキャッチ写真:運転太郎/Wikimedia Commons(CC BY 3.0)。本文中の写真の出典は各写真の下に記載しています。
