一般会計は行政の基本的なサービスをまとめて扱う会計、特別会計は特定の事業や資金の収入と支出を分けて扱う会計です。どちらも公的な予算・決算を読むための区分ですが、国と自治体では設置の根拠や対象が同じとは限りません。まず資料の作成主体と注記を確認します。
結論
一般会計は税などの収入をもとに基本的な行政サービスを行う会計で、特別会計は特定の歳入と特定の歳出を一般会計と区分して経理する会計です。財務省は、国の会計は単一の会計で経理するのが望ましい(予算単一の原則)としつつ、事業や資金の状況を明確にするため財政法に基づき特別会計を設けていると説明しています。自治体でも国民健康保険などが特別会計の例です(国分寺市)。
最終確認日:2026年10月3日/出典:財務省「一般会計に対して、特別会計とは何ですか」、国分寺市「一般会計と特別会計とは何ですか。どうして会計が複数あるのですか。」
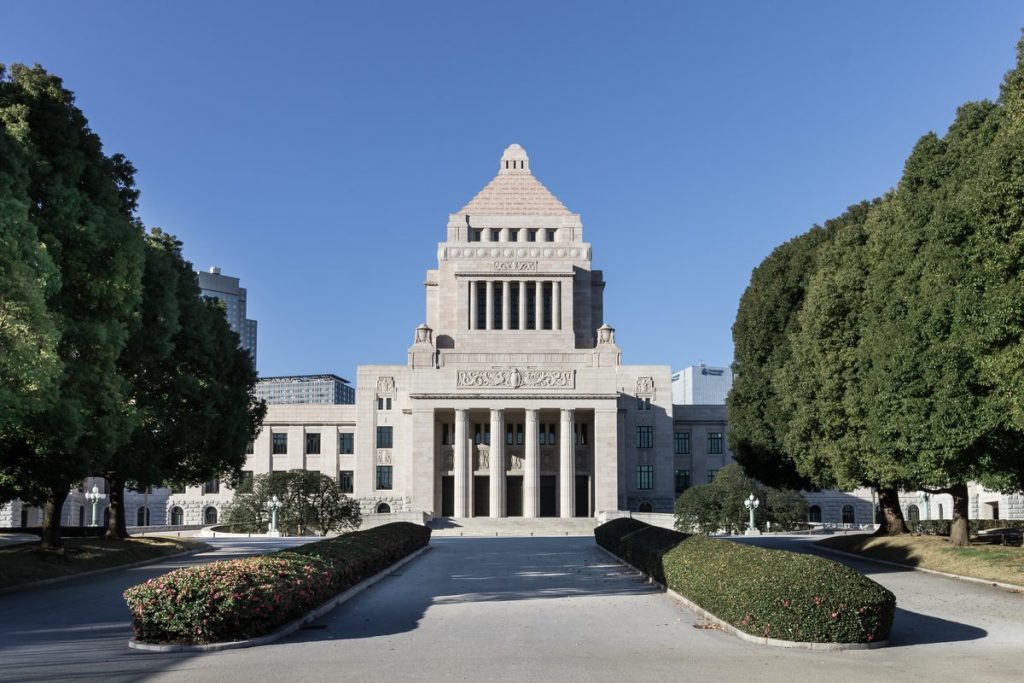
国の予算は、内閣が国会に提出し、国会の議決を経て成立します(写真は国会議事堂)。写真:Kakidai/Wikimedia Commons(CC BY-SA 4.0)
一般会計と特別会計を比較
最初に見るのは「何の収入と支出をまとめた資料か」です。四つの項目をそろえると、会計名だけで判断するより混同を避けやすくなります。
| 見る項目 | 一般会計 | 特別会計 | 資料での確認 |
|---|---|---|---|
| 扱う範囲 | 基本的な行政サービスを広く扱う | 特定の事業や資金を分けて扱う | 会計名と対象事業を見る |
| 収入と支出 | 税などの収入と行政全般の支出をまとめる | 特定の収入と対応する支出を区分する | 歳入・歳出の内訳を見る |
| 分ける理由 | 行政全体の予算と決算を示す | 特定事業の収支を明確にする | 設置目的と根拠を見る |
| 確認する資料 | 一般会計予算書・決算書 | 各特別会計の予算書・決算書 | 作成主体と注記をそろえる |
特別会計だから重要度が高い、一般会計だから自由に使えるという意味ではありません。二つは、収支をどの単位で整理して示すかの違いです。
一般会計とはどんな会計?
自治体の公式説明では、福祉、教育、道路などの基本的な行政サービスに関する収入と支出を一般会計で扱うと整理されています。市税や国・都道府県からの収入などを財源に、行政全体の予算と決算を示す中心的な会計です。
国の資料でも、一般会計は国の基本的な収入と支出を総合的に経理する区分として使われます。ただし、自治体の一般会計と国の一般会計は、同じ一つの帳簿ではありません。どの主体の資料かを分けて読みます。
規模を見ておくと、国の一般会計は2026年度当初予算で122.3兆円です。歳入のうち税収(租税及印紙収入)は83.7兆円、借金にあたる公債金は29.6兆円で、公債依存度は24.2%です。令和7年国勢調査の人口(1億2297万3千人)で割ると、一般会計は1人あたり約99万円、税収は約68万円、公債金は約24万円になります(概算)。
特別会計とはどんな会計?
財務省は、特定の事業を行う場合や、特定の収入で特定の支出に充てる場合などに、その収支を一般会計と区分して経理する会計を特別会計と説明しています。分けることで、その事業や資金のお金の流れを確認しやすくします。
写真:Kakidai/Wikimedia Commons(CC BY-SA 4.0)

自治体の公式説明も、特定の目的や収入に対応する事業を一般会計から分けて扱う考え方を示しています。ただし、どの特別会計があるか、何を対象にするかは資料の主体や年度によって異なります。名称だけで中身を決めつけず、設置目的と対象事業を確認します。
国の特別会計は、2026年度予算で歳出を単純に合計すると441.7兆円ですが、会計間の重複などを除いた純計額は216.2兆円です。その中には国債償還費等88.8兆円、社会保障給付費81.2兆円、地方交付税交付金等24.3兆円などが含まれます。私たちが払う公的年金の保険料も、一般会計とは別の年金特別会計で扱われています。
国と自治体の資料はどう見分ける?
国の資料では何を見る?
財務省の予算・決算資料では、国の一般会計と各特別会計が対象です。会計名、所管する府省、対象となる事業や資金、一般会計との間のお金の移動、注記を確認します。
自治体の資料では何を見る?
自治体の予算書や決算書では、その自治体の一般会計と特別会計が対象です。同じ名称でも、国の会計や別の自治体の会計と対象が一致するとは限りません。自治体名、年度、会計名、対象事業を一組にして読みます。
公式資料を確認する順番
予算や決算の数字を見る前に、次の順で資料を確認すると、別の主体や会計を誤って比べにくくなります。
- 資料名を見る:予算、補正予算、決算のどれかを確認します。
- 作成主体を見る:国、都道府県、市区町村のどの資料かを確かめます。
- 対象を見る:一般会計か、どの特別会計か、対象事業は何かを読みます。
- 収支区分を見る:どの収入と支出がその会計に含まれるかを確認します。
- 注記を見る:年度、単位、会計間の移動、集計範囲をそろえます。
数字を比べる前に確認すること
一般会計と特別会計の数字を単純に足したり、大きさだけで評価したりする前に、会計間の移動が含まれていないか、年度と単位が同じか、予算と決算を混ぜていないかを確認します。資料の注記や説明ページに集計上の注意がある場合は、その条件を優先します。
個別の事業や会計の金額は、国なら財務省や所管省庁、自治体ならその自治体の予算書・決算書で確認できます。
この記事のポイント
- 一般会計は基本的な行政サービスを広く扱う会計、特別会計は特定の事業や資金を分けて扱う会計
- 2026年度の国の一般会計は122.3兆円(税収83.7兆円、公債金29.6兆円)
- 特別会計の歳出総額441.7兆円には重複があり、純計額は216.2兆円。単純に足して比べない
よくある質問
なぜ一般会計とは別に特別会計があるのですか?
財務省によると、行政活動が広く複雑になると単一の会計では個々の事業や資金の状況が不明確になりかねないため、特定の歳入と歳出を区分して経理する特別会計を設けています。
自治体の特別会計にはどんな例がありますか?
国分寺市の案内では、国民健康保険税をもとに国民健康保険事業を行う国民健康保険特別会計や、介護保険料をもとに介護保険事業を行う介護保険特別会計が例として挙げられています。
特別会計の数はどこでも同じですか?
同じではありません。国分寺市は一般会計1つと特別会計5つの計6会計と案内しています。会計の数や名称は国・自治体ごとに予算書や決算書で確認します。
公式情報・出典
- 財務省「一般会計に対して、特別会計とは何ですか」:公式ページ日付2026年6月30日。国の一般会計と特別会計を分ける基本的な考え方について。
- 財務省「特別会計」:公式ページ日付2026年1月26日。区分経理と特別会計の位置付けについて。
- 国分寺市「一般会計と特別会計とは何ですか。どうして会計が複数あるのですか」:ページ更新日2023年6月20日。自治体の基本的な行政サービスと特定事業の区分について。
- 岡山市「一般会計と特別会計」:ページ日付2021年3月30日。自治体の会計区分について。
- 芦屋市「一般会計と特別会計とは何ですか。どうして会計が複数あるのですか」:ページ更新日2022年7月13日。会計を分ける一般的な理由について。
- 財務省「財政法第46条に基づく国民への財政報告(令和8年度予算)」(PDF、2026年10月3日確認)
- 財務省「特別会計の歳出予算額」(2026年10月3日確認)
- 総務省統計局「令和7年国勢調査 人口等基本集計 結果の要約」(2026年9月29日公表、PDF、2026年10月3日確認)
上記の日付は、取得時に確認した公式ページの表示日または更新情報です。個人や団体の申告期限、会計処理、法的判断を示すものではありません。いずれも2026年10月3日に再確認しています。
公式資料で確認した二つの数値から割合だけを整理したい場合は、KurashiQの割合計算も利用できます。どの数字を採用すべきか、会計区分、政策、税・保険料、給付、会計処理の妥当性を判断する機能ではありません。
アイキャッチ画像 写真:Kakidai/Wikimedia Commons(CC BY-SA 4.0)。本文中の写真の出典は各写真の下に記載しています。

この記事は、公式資料の確認、構成整理、文章の点検にAIを補助的に使用しています。出典と確認日を明示し、自動の編集・事実確認を行っています。